

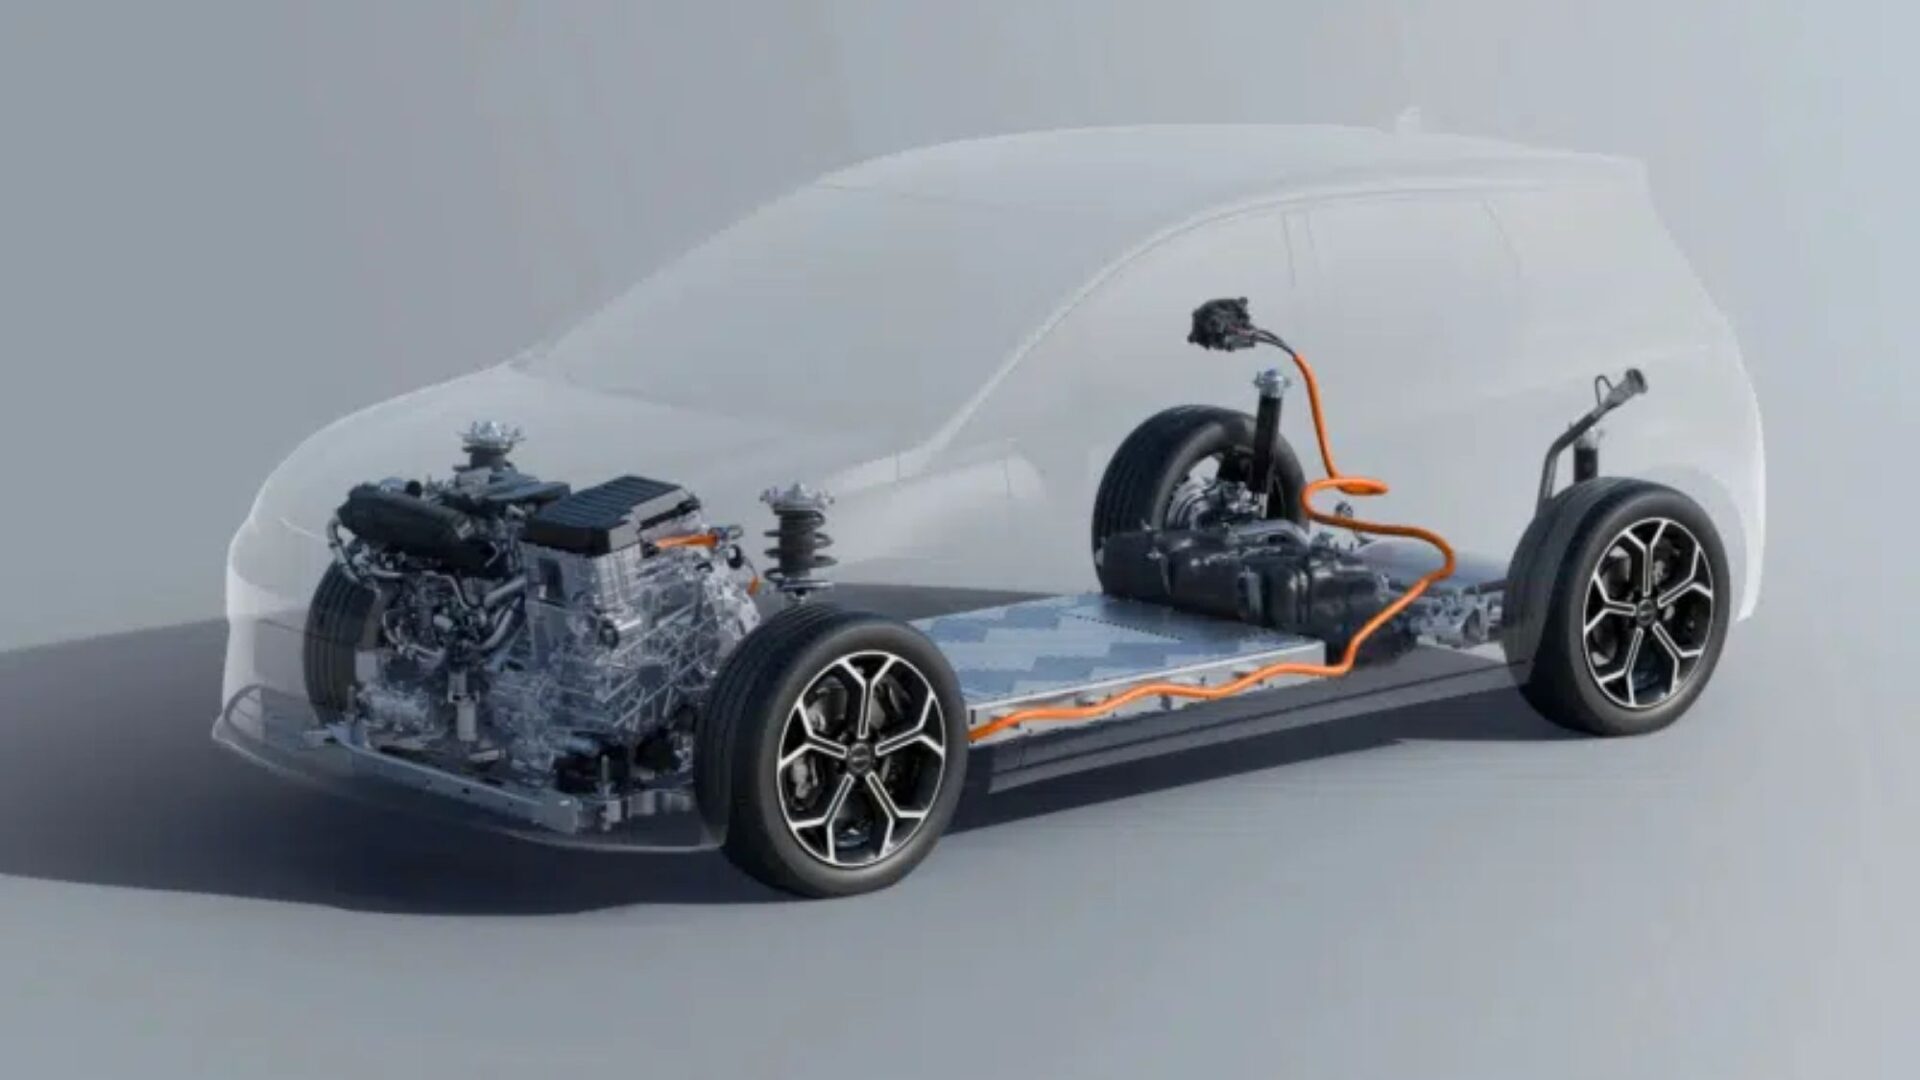
Piața de baterii crește de la an la an, iar o parte covârșitoare din producție este deja în mâinile unor companii chineze, precum CATL și BYD.
Europa vrea să intre în joc cu 1,5 miliarde de euro, o sumă care sună mare, dar ajunge doar pentru câteva fabrici și nu poate schimba singură cine stabilește regulile.
Piața de baterii continuă să crească într-un ritm foarte alert

Bateria a încetat demult să fie doar inima mașinii electrice, iar în 2026 reprezintă o infrastructură de sine stătătoare, de care depind rețelele, orașele și industria. Aceeași tehnologie apare în centre de date, drone și în roboți. Piața nu mai depinde de un singur client, așa că un an slab la vânzările de mașini electrice o poate încetini, dar nu o mai poate opri.
Când trei surse descriu același sector și ajung la cifre diferite, diferențele arată cât de larg este definit acest domeniu. Iată estimările:
- Grand View Research evaluează piața de baterii la nivel global la 154,1 miliarde de dolari în 2025 și o vede ajungând la 554,8 miliarde în 2033, cu o creștere de 17,7% pe an.
- Fortune Business Insights pornește de la 181,1 miliarde de dolari în 2025 și estimează 431,8 miliarde în 2034, cu o creștere de circa 10% pe an.
- Agenția Internațională a Energiei (IEA) măsoară doar bateriile litiu-ion și vorbește despre peste 150 de miliarde de dolari în 2025, cu peste 20% mai mult decât în 2024.
Diferențele vin din metodă: primele două firme includ și acumulatorii cu plumb și folosesc orizonturi de prognoză diferite. Toate trei indică însă aceeași direcție. Nimeni nu mai întreabă dacă piața de baterii crește, ci cât de repede și în beneficiul cui.
Cine cumpără: de la telefon la rețeaua electrică


Structura cererii s-a răsturnat în ultimii zece ani. În 2015, aproape jumătate dintre baterii ajungeau în telefoane și laptopuri, iar astăzi, potrivit IEA, electronicele portabile au coborât sub 5%. Mașinile electrice consumă peste 70% din total, iar stocarea energiei în instalații fixe, de exemplu cele care păstrează curentul produs de panourile solare, are peste 15% și crește printre cele mai rapide.
Grand View Research notează că bateriile industriale sunt deja cel mai mare segment de aplicații, cu 35% din piață, iar Fortune adaugă centrele de date și dispozitivele conectate printre motoarele de creștere. Aceeași tehnologie apare acum și în drone sau roboți.
Această diversificare a schimbat felul în care se comportă piața: un an slab la vânzările de mașini electrice o poate încetini, dar nu o mai poate opri. S-a văzut asta la sfârșitul lui 2025, când creditele fiscale americane pentru vehiculele electrice au expirat, iar General Motors a anunțat o depreciere de 6 miliarde de dolari pe investițiile în electric. Cererea nu a dispărut, doar s-a redistribuit.
Ritm mai lent, volum mai mare
Datele SNE Research pentru prima jumătate a acestui an arată că piața de baterii este mai matură. Cererea de celule pentru vehicule electrice și hibride a ajuns la 608,5 GWh, cu 20% mai mult decât în aceeași perioadă din 2025. Creșterea este mai lentă decât anul trecut, când avansul fusese de 31,7%, dar pe o bază mai mare, așa că adaugă mai multă capacitate nouă decât un ritm superior acum câțiva ani.
Din această creștere încasează în primul rând CATL, cu 242,7 GWh livrați și aproape 40% din piață. BYD, pe locul doi, a crescut doar cu 1,6% și deține 14,4%. Împreună, cei doi controlează peste jumătate din piață. LG Energy Solution, cea mai bine plasată companie non-chineză, a livrat mai mult decât anul trecut, dar cota i-a scăzut de la 9,6% la 8,6%. Dintre primii zece producători, șapte sunt chinezi. Piața crește, iar câștigătorii cresc mai repede decât ea.
De ce câștigă cei mai ieftini

Explicația nu ține de o tehnologie inaccesibilă, ci de costuri. IEA arată că prețul mediu al bateriilor a scăzut cu 8% în 2025, iar bateriile LFP (litiu-fier-fosfat) au ajuns cu peste 40% mai ieftine decât cele NMC (nichel-mangan-cobalt).
LFP echipează acum peste jumătate dintre bateriile mașinilor electrice și peste 90% dintre sistemele de stocare pentru rețea. Un pachet de baterii costa în China cu 30% mai puțin decât în SUA și cu 35% mai puțin decât în Europa, iar chiar fără subvenții, a produce în Europa sau în SUA costă cu până la 50% mai mult.
Avantajul are și o latură fragilă. Potrivit IEA, mulți producători de catozi LFP lucrează în pierdere, ceea ce face posibilă o consolidare a pieței. Grand View Research amintește și avertismentul dat în ianuarie 2026 de Ministerul Industriei din China privind supracapacitatea. Prețurile mici de azi sunt deci în parte rezultatul unei lupte pentru cotă de piață, nu doar al unei eficiențe superioare.
Piața de baterii din Europa este mică, dar în creștere
În raport cu Asia-Pacific, Europa are o poziție modestă pe piața de baterii. Fortune o evaluează la 30,4 miliarde de dolari în 2025, adică 16,8% din total, față de 67% pentru Asia-Pacific. Grand View Research o consideră însă regiunea cu cea mai rapidă creștere până în 2033. Cine reușește să producă aici la costuri decente va avea un client important lângă fabrică.
Prezența chineză este deja vizibilă, iar Fortune amintește, de exemplu, un joint venture CATL-Stellantis pentru o fabrică LFP în Spania, o investiție totală de 4,7 miliarde de dolari.


Ce cumpără cele 1,5 miliarde de euro
Europa nu va putea egala prețurile chinezești în următorii ani, așa că încearcă să reducă riscul celei mai scumpe etape, creșterea în producție. Comisia Europeană a lansat Battery Booster Facility, o schemă de până la 1,5 miliarde de euro alimentată din veniturile sistemului de certificate de emisii, sub formă de împrumuturi fără dobândă. Un proiect poate primi cel mult 500 de milioane de euro, adică maximum 60% din costurile eligibile.
Condițiile sunt stricte: fabrica trebuie să se afle în Spațiul Economic European, să producă celule pentru vehicule electrice, să aibă o capacitate de cel puțin 10 GWh pe an și să fie prima unitate de acest fel a solicitantului la scară comercială. Cererile se depun până astăzi, 30 septembrie. La aceste plafoane, suma ajunge pentru câteva proiecte mari, nu pentru zeci de inițiative mici. Pentru comparație, doar joint venture-ul din Spania valorează aproape de trei ori mai mult. Împrumutul este un ajutor de tranziție, nu o soluție completă.
Banii pentru celule nu rezolvă dependența de materialele din care sunt făcute. Potrivit IEA, peste 70% dintre vehiculele electrice fabricate în afara Chinei depind de baterii sau de componente chinezești, iar materiile active și precursorii lor se produc aproape exclusiv acolo. China a introdus din 2023 restricții la export exactly pe aceste verigi. O fabrică europeană poate exista fizic și totuși să depindă de importuri pentru o mare parte din ce intră în celulă. Cei 300 de milioane de euro anunțați separat pentru materii prime critice sunt un început, dar mult sub nevoia unui lanț complet. Fortune adaugă că sectorul cere investiții uriașe, iar firmele mici sau noile intrate au greu acces la finanțare.
Bateria solidă: pariul anului 2027, nu promisiune
Un detaliu ușor de trecut cu vederea arată încotro se îndreaptă industria. CATL vrea să extindă până la finalul acestui an rețeaua de service Ning Service la 100 de orașe din lume. Compania are deja 1.376 de centre francizate în 84 de țări, inclusiv în Istanbul și în Oslo. Ideea este ca o celulă defectă să fie reparată punctual, nu bateria înlocuită integral.
CATL afirmă că o astfel de reparație ar putea costa în jur de 1.500 de dolari, în loc de aproximativ 15.000 cât ar costa înlocuirea întregii baterii. Intervenția ar fi făcută parțial cu roboți, în mai puțin de 72 de ore, iar camioane de service ar putea ajunge la clienți și în afara centrelor. Toate aceste cifre vin de la producător și nu au fost confirmate de o sursă independentă.
Dacă promisiunea se confirmă, schimbarea va merge dincolo de atelierele de service. O baterie care se repară ieftin durează mai mult, iar o mașină electrică de ocazie devine mai ușor de evaluat, ceea ce ar rezolva una dintre problemele care încurcă astăzi piața second-hand. Pentru producători, câștigul nu va mai veni doar din vânzarea bateriei, ci din controlul ei pe tot parcursul vieții. Și aici contează la fel de mult tehnologia și rețeaua de centre ca fabrica.
Cursa tehnologică nu s-a încheiat. CATL și BYD își propun să înceapă în 2027 producția-pilot de baterii în stare solidă, dar optimismul este temperat chiar din interior. Conducerea CATL a spus în iunie că aceste baterii nu vor fi fabricate în masă înainte de 2030 și că vor apărea mai întâi pe modelele premium. Compania a recunoscut și că se află la nivelul 4 pe o scară de maturitate tehnologică de la 1 la 9, ceea ce înseamnă că tehnologia este încă în stadiu de prototip.
Pentru Europa, riscul merge în două direcții. Dacă bateriile în stare solidă ajung repede la scară, fabricile finanțate acum ar putea produce o tehnologie deja depășită. Dacă întârzie, cele 1,5 miliarde de euro vor fi ajutat industria să învețe meseria pe tipuri de baterii care vor rămâne pe piață încă vreo zece ani. În ambele cazuri, contează mai puțin cine are cea mai bună celulă în 2027 și mai mult cine are costurile mici, aprovizionarea sigură și rețeaua de service care rezistă atunci când tehnologia se schimbă.
