

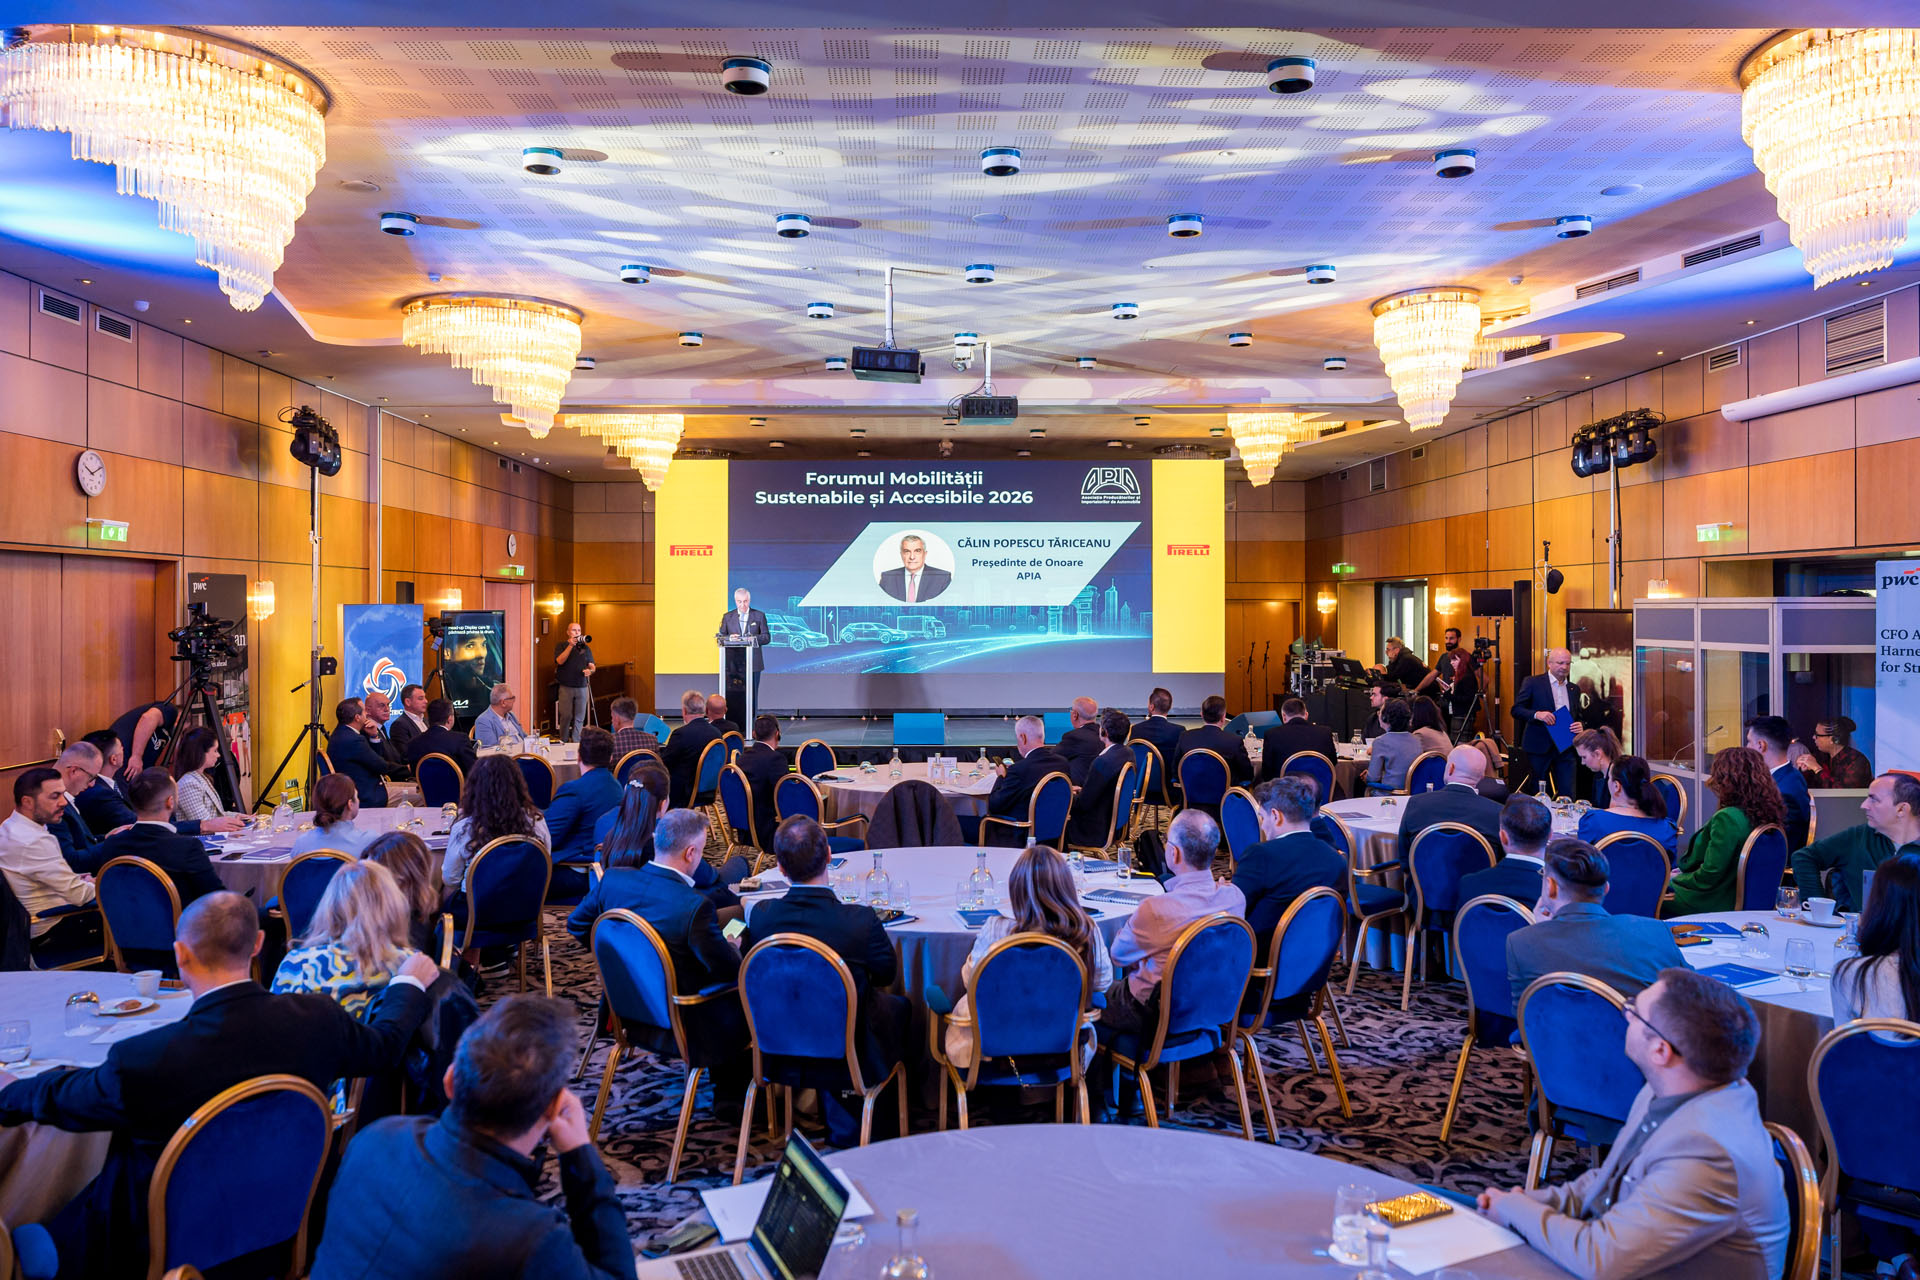
Cea de-a patra ediție a Forumului Mobilității Sustenabile și Accesibile (FMSA), organizată de APIA la București, a adus în aceeași dezbatere reprezentanți ai autorităților, lideri ai industriei auto și experți internaționali.
Dincolo de electrificare și de obiectivele climatice, miza discuțiilor a fost competitivitatea industriei europene, viitorul lanțurilor de aprovizionare și capacitatea României de a atrage investiții și de a-și consolida rolul în transformarea sectorului auto.
FMSA 2026: Viitorul industriei auto europene și locul României în noua ecuație
Industria auto europeană traversează una dintre cele mai importante transformări din istoria sa recentă. Electrificarea, apariția unor noi producători, presiunea concurențială din partea Chinei, schimbarea regulilor privind emisiile și necesitatea reducerii dependențelor industriale redesenează atât piața auto, cât și relațiile dintre constructori, furnizori și statele care găzduiesc activități de producție.
În acest context, România are de gestionat o provocare dublă: să rămână relevantă într-un sector aflat în schimbare accelerată și să profite de oportunitățile pe care această transformare le creează.
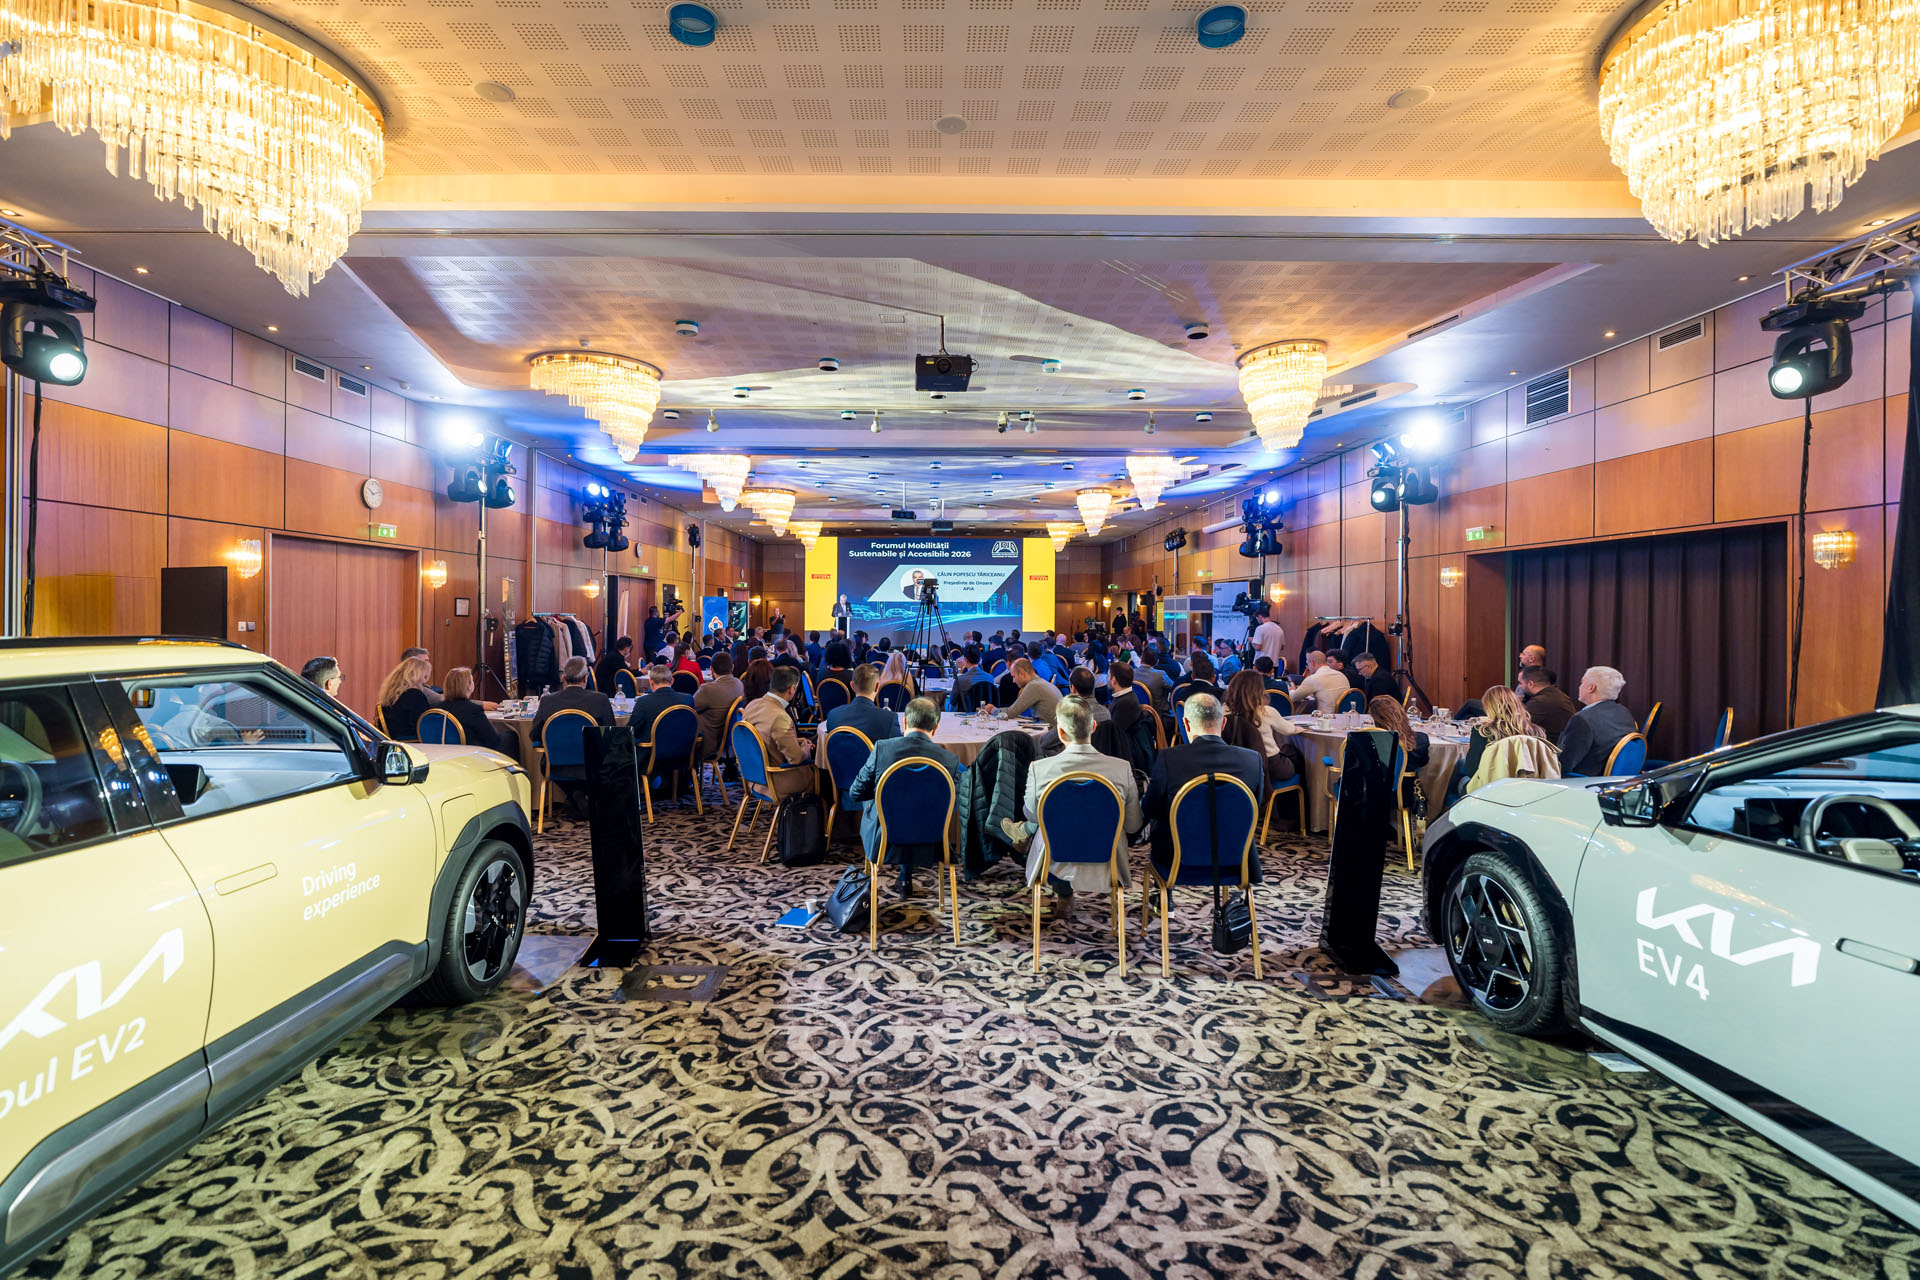
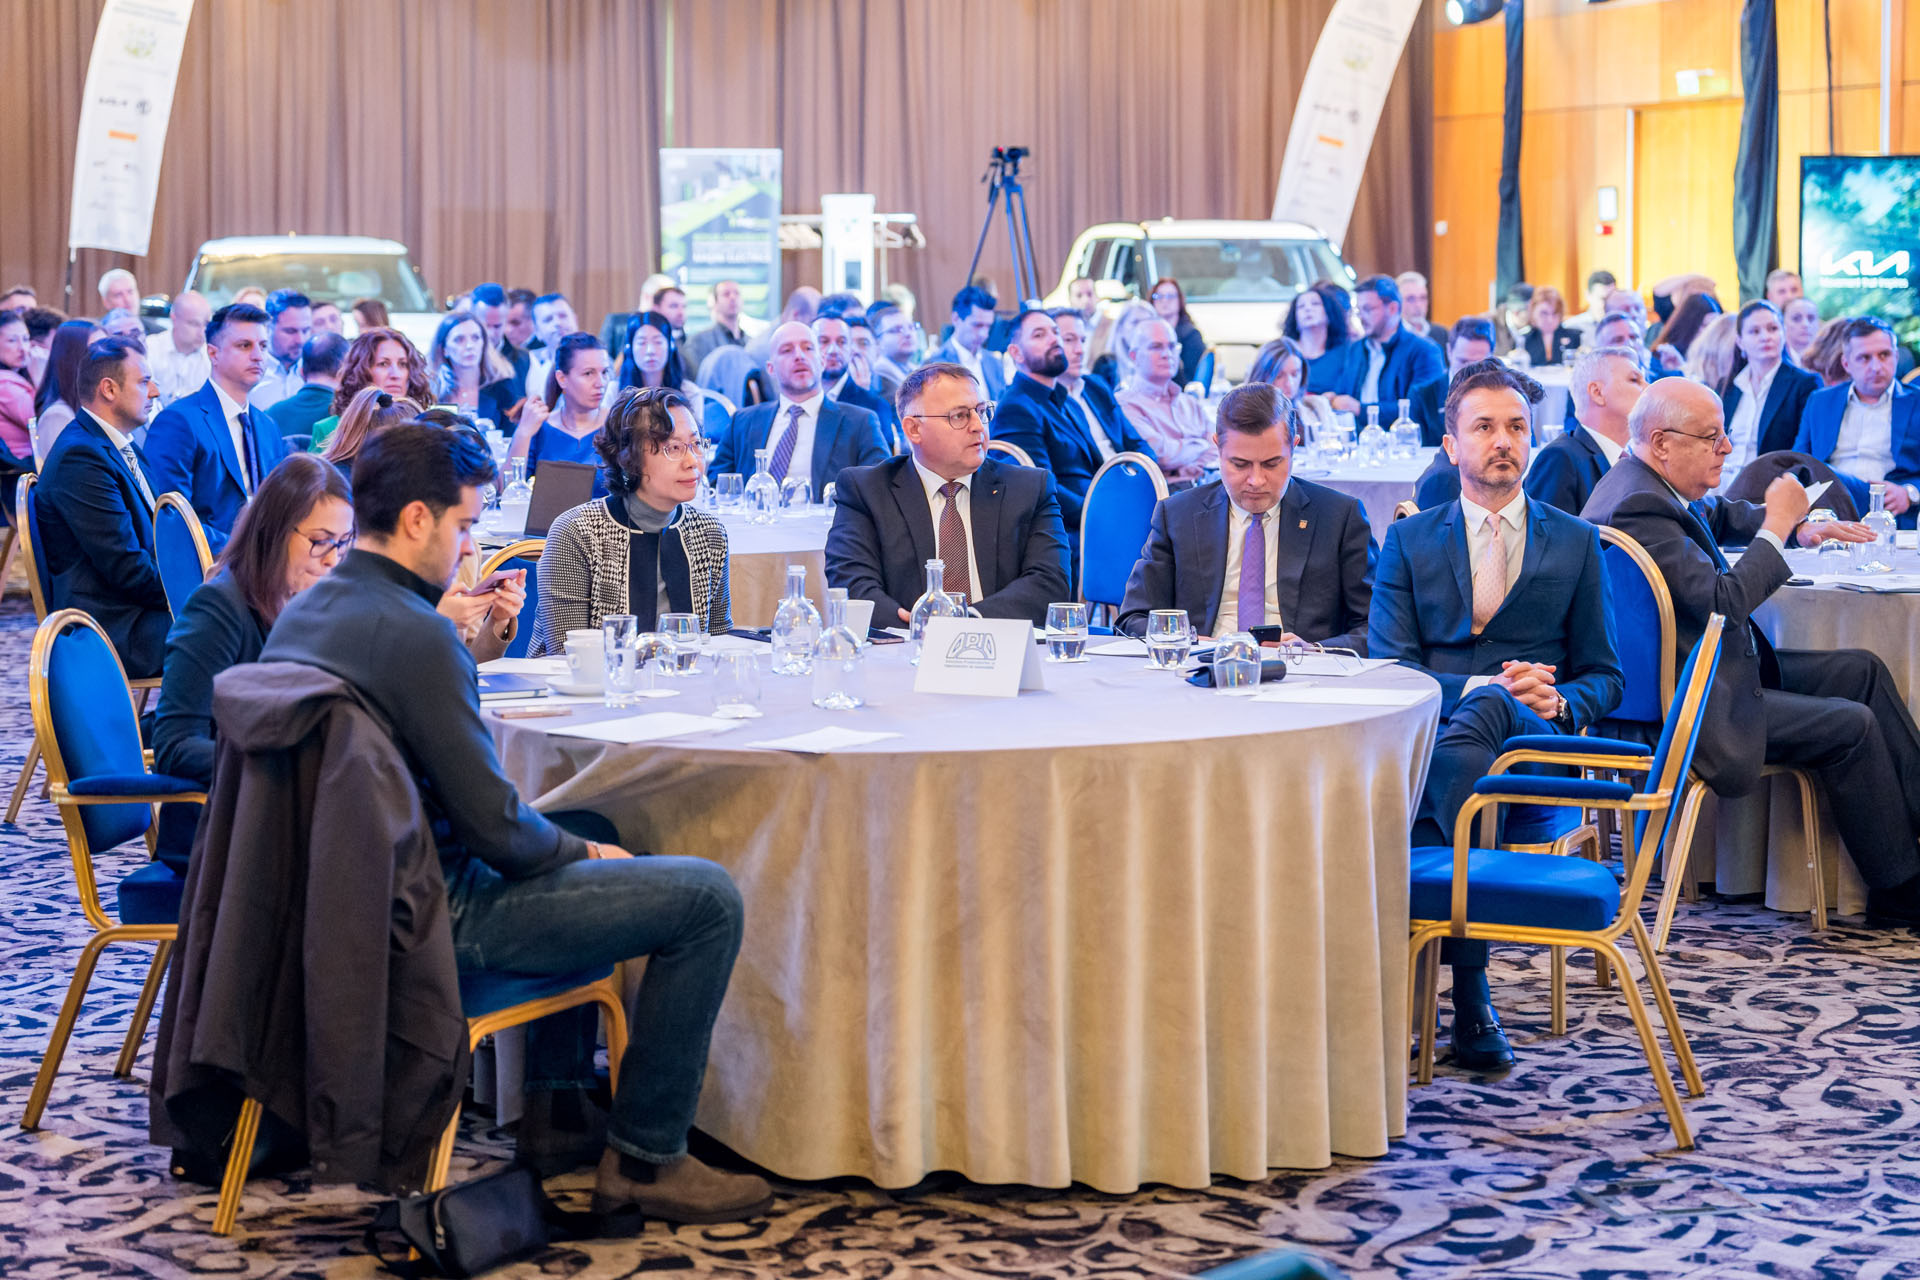
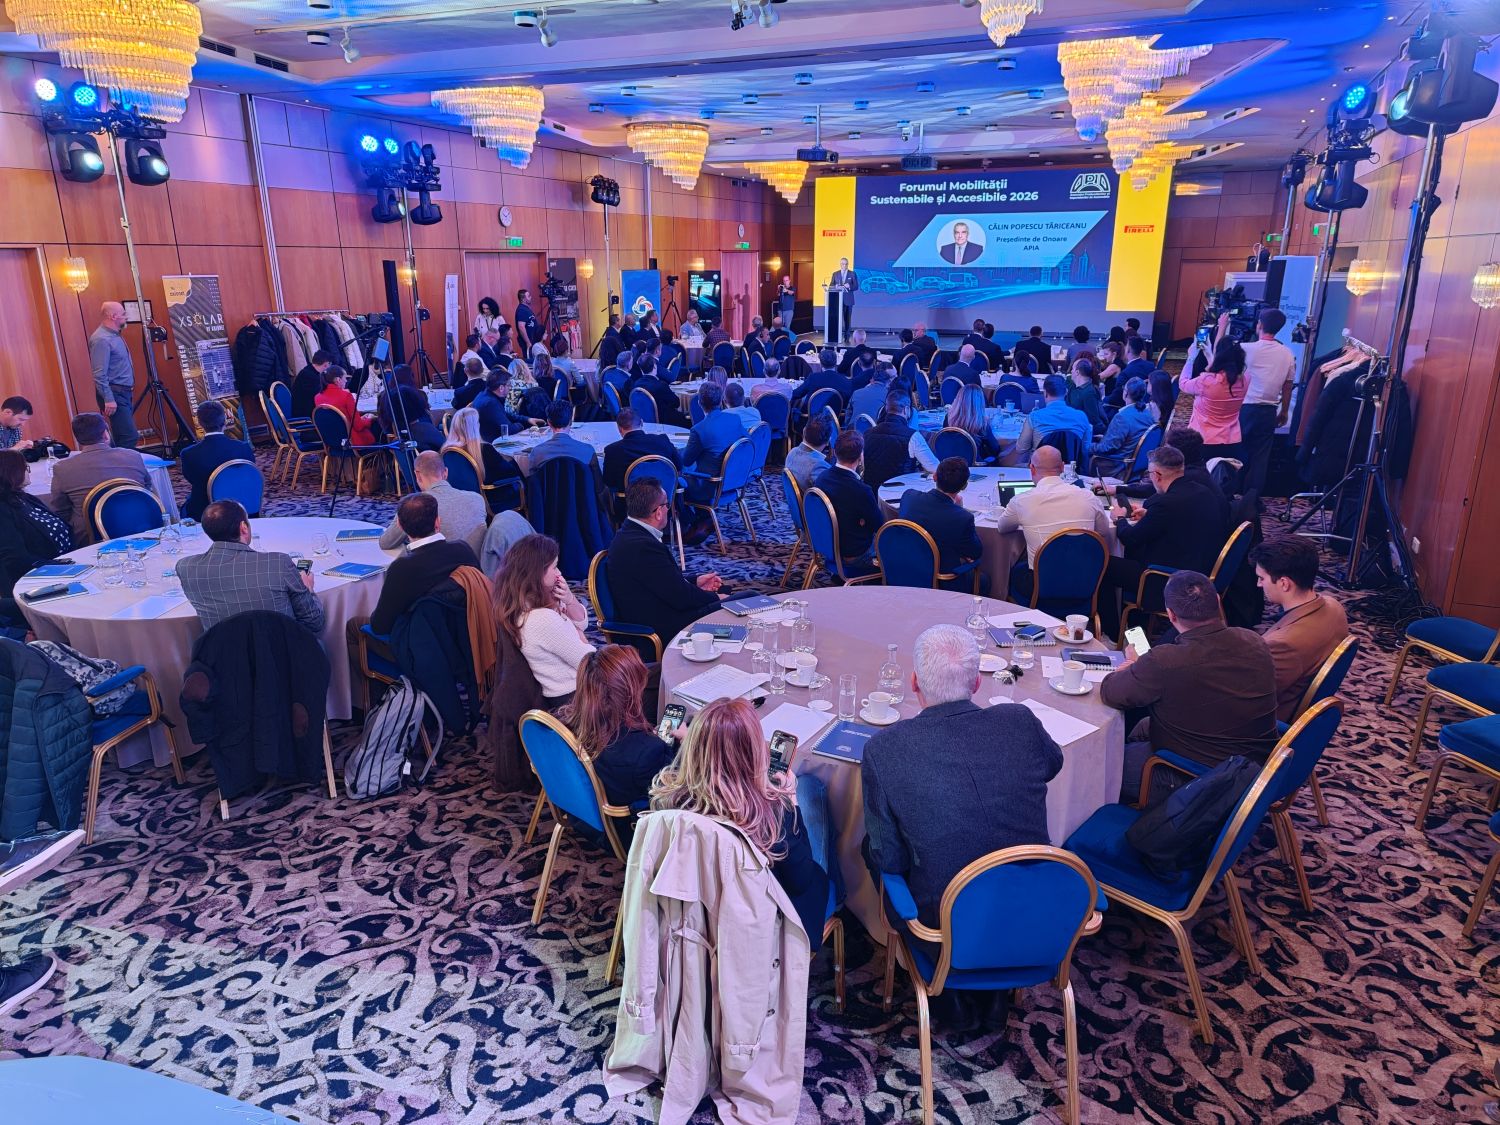
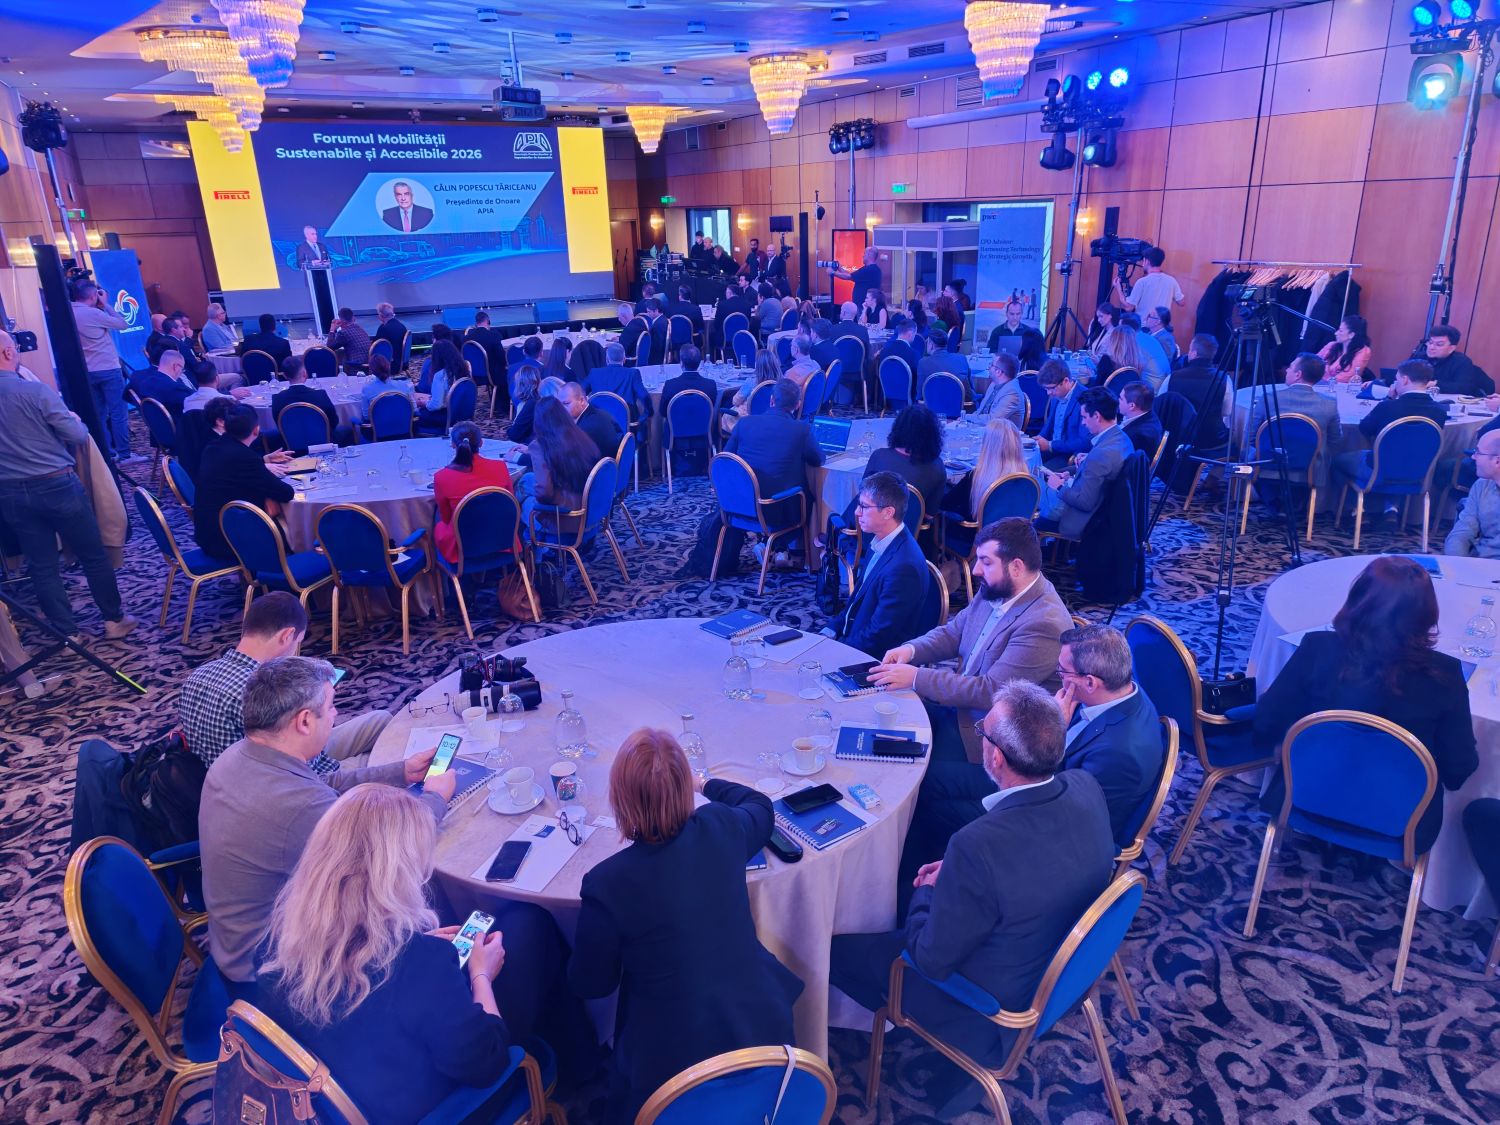
Aceste teme au constituit subiectul celei de-a patra ediții a Forumului Mobilității Sustenabile și Accesibile (FMSA), organizat de Asociația Producătorilor și Importatorilor de Automobile (APIA) pe 12 noiembrie, la București. Desfășurat sub tema „THE NEXT ERA OF MOBILITY – New Players. New Technologies. New Choices.”, evenimentul a reunit reprezentanți ai Guvernului României, ai Parlamentului European, ai mediului de afaceri și experți internaționali.
Participanții au discutat despre competitivitatea industriei, electrificare, noile tehnologii, evoluția pieței și adaptarea politicilor publice la realitățile economice. Un element important al dezbaterii a fost poziționarea României în lanțurile europene de producție auto, într-un moment în care criteriile de localizare a investițiilor, originea componentelor și accesul la tehnologie devin tot mai importante.
APIA, de la reprezentarea pieței auto la conectarea întregului ecosistem al mobilității
Unul dintre mesajele centrale ale prezentării susținute de Dan Vardie, președintele APIA, a vizat transformarea organizației și extinderea reprezentativității sale. APIA nu mai urmărește exclusiv interesele producătorilor și importatorilor de automobile, ci își asumă rolul de organizație care conectează întregul ecosistem al mobilității din România.
Această evoluție este relevantă într-o industrie în care automobilul nu mai poate fi privit separat de infrastructura energetică, serviciile digitale, finanțare, asigurări sau soluțiile de transport alternativ. Organizația reunește astăzi companii din domeniul vehiculelor ușoare și comerciale grele, distribuției și retailului, componentelor, pieselor și accesoriilor, energiei și electromobilității, infrastructurii de încărcare, serviciilor de sharing, rent-a-car și taxi, finanțării și asigurărilor, tehnologiei și cercetării-dezvoltării.
Diversitatea se reflectă și în componența membrilor. Alături de mărcile tradiționale au intrat în organizație noi jucători, în special producători chinezi, iar deschiderea internațională este ilustrată de prezența unor companii precum Astana Motors din Kazahstan, SMP Engineers din India și Subaru Italia.
Un element important al acestei reprezentativități este apartenența APIA, încă din 1996, la OICA – Organizația Internațională a Constructorilor de Automobile. Prin această afiliere, asociația reprezintă piața auto românească la nivel internațional și poate conecta evoluțiile locale la dezbaterile și tendințele industriei mondiale.
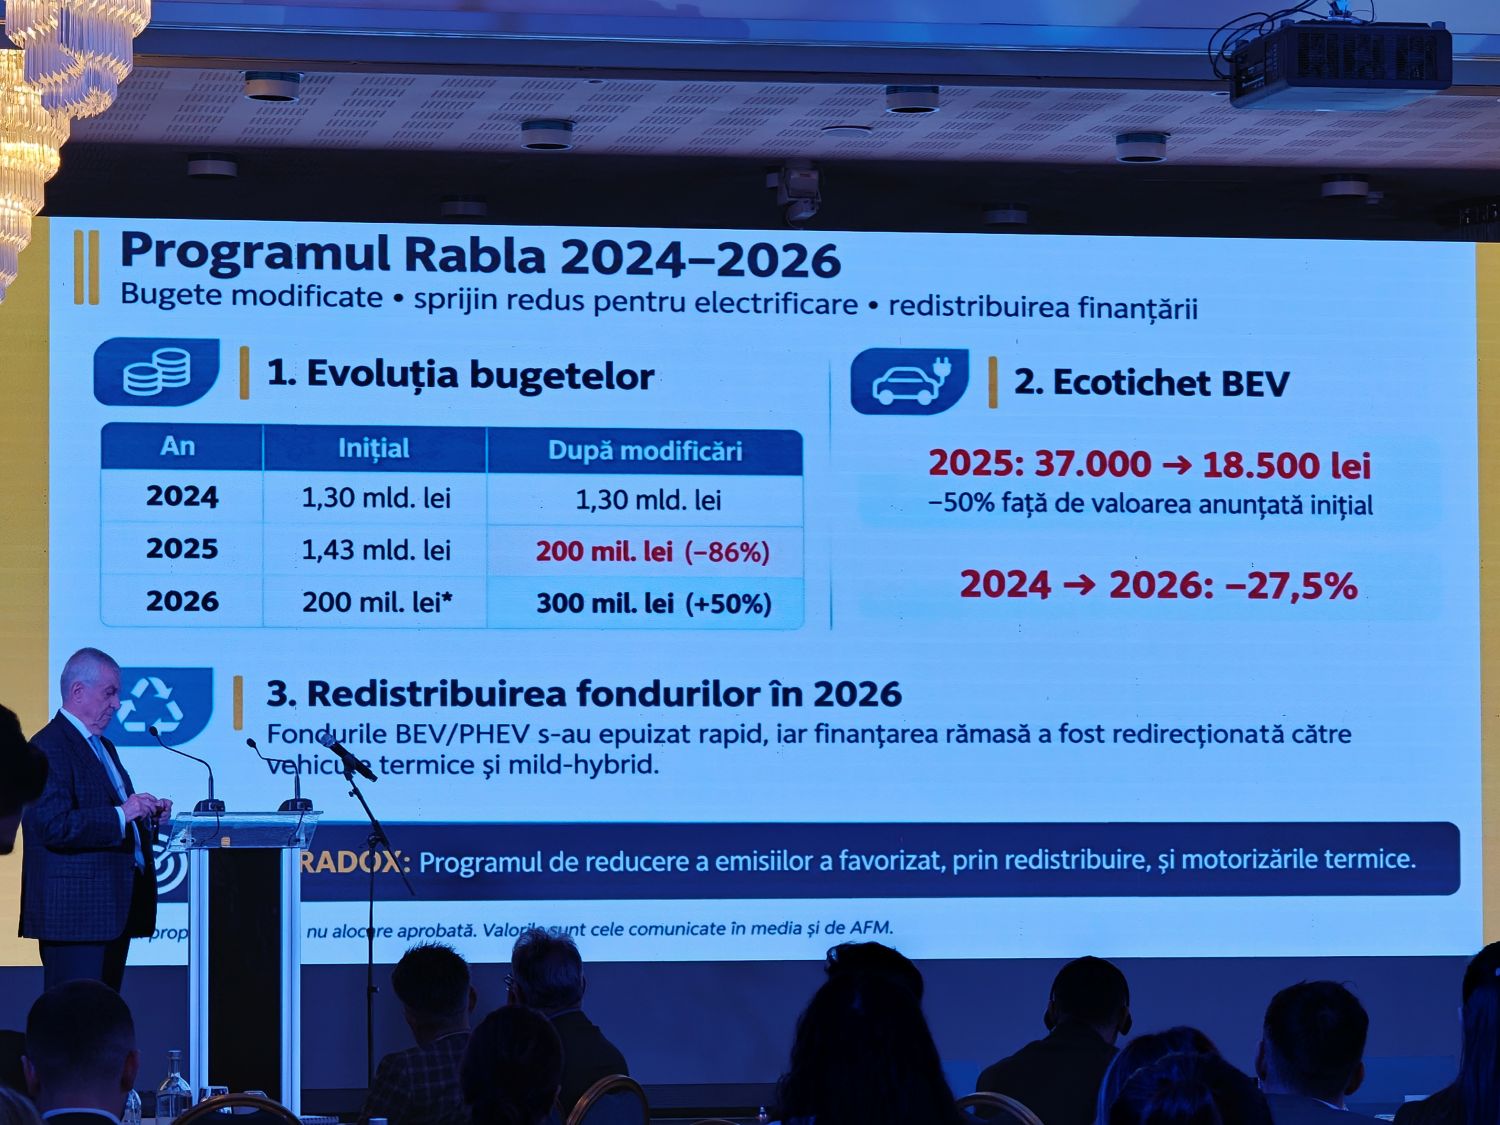
În ultimii ani, APIA a urmărit să transforme această poziție într-un instrument concret de influențare a politicilor publice. Printre inițiativele prezentate la FMSA 2026 s-au numărat contribuția tehnică la configurarea programului Rabla Auto 2026, dialogul cu autoritățile pentru eliminarea restricțiilor legate de locul fabricației automobilelor eligibile și semnarea unui protocol de colaborare cu Ministerul Transporturilor, prin care datele și expertiza tehnică a organizației pot susține elaborarea unor politici publice și proiecte legislative mai eficiente.
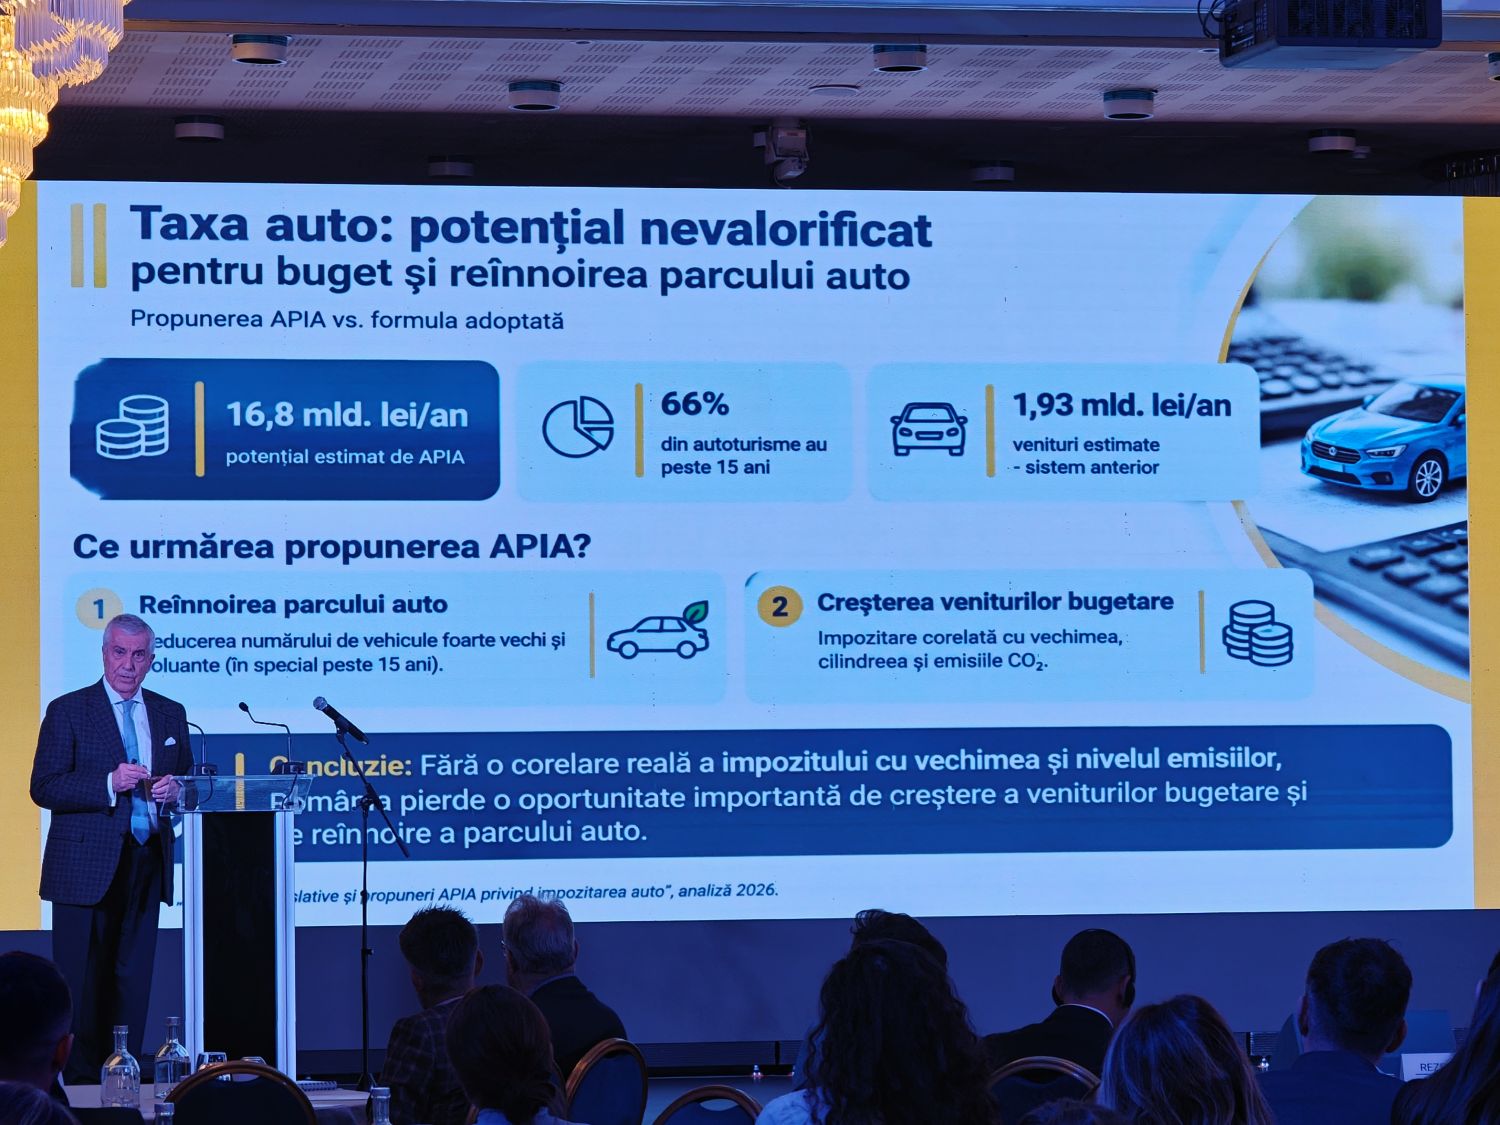
Tot în zona politicilor publice se înscrie propunerea APIA de revizuire a taxării auto. Organizația a înaintat Guvernului o analiză tehnică și o petiție publică pentru înlocuirea actualului impozit auto cu un mecanism mai echitabil, care să ia în calcul emisiile de CO₂, vechimea automobilului și norma de poluare.
În paralel, colaborarea cu E-Mobility Europe urmărește creșterea vizibilității pieței românești prin transmiterea datelor privind înmatriculările vehiculelor electrice către organizațiile europene de profil. Discuțiile cu ACEA, Asociația Constructorilor Europeni de Automobile, vizează și includerea viitoare în rapoartele lunare a cifrelor referitoare la hibridele plug-in, pentru o reprezentare cât mai fidelă a pieței din România.
Aceste demersuri arată că accesul la date relevante și capacitatea de a le transforma în argumente pentru deciziile publice devin instrumente importante de competitivitate. APIA a prezentat și inițiativa „ESG în Mobilitate”, un workshop organizat împreună cu PwC, destinat să ofere companiilor repere practice privind cerințele de mediu, sociale și de guvernanță și impactul acestora asupra industriei și lanțurilor de aprovizionare.
Piața auto din România: electrificarea avansează, dar contracția vânzărilor rămâne o problemă
Datele prezentate de APIA arată o piață românească aflată într-o perioadă de ajustare. În primele zece luni din 2026 au fost înmatriculate 108.188 de autoturisme noi, comparativ cu 120.319 în aceeași perioadă din 2025, ceea ce înseamnă o scădere de 10,08%.
Contracția nu este însă uniformă. Analiza pe tipuri de motorizare evidențiază o schimbare structurală importantă, cu o creștere a interesului pentru automobilele electrice cu baterie și o reducere accentuată a înmatriculărilor de modele alimentate exclusiv cu benzină sau motorină.
În perioada ianuarie-septembrie 2026, România a înregistrat 7.889 de autoturisme electrice cu baterie (BEV), față de 5.424 în intervalul similar din 2025, în creștere cu 45,4%. În aceeași perioadă, motorizările hibride electrice au ajuns la 55.424 de unități, comparativ cu 53.569, un avans de 3,5%.
La polul opus, înmatriculările de automobile pe benzină au coborât la 16.987 de unități, de la 25.622, ceea ce reprezintă o diminuare de 33,7%. Dieselul a înregistrat o scădere și mai puternică, de 39,4%, până la 5.801 de unități, față de 9.580 în perioada comparabilă. Categoria „Altele” a coborât cu 23,8%, de la 14.575 la 11.109 unități.
Comparația cu Uniunea Europeană arată însă că ritmul și structura transformării nu sunt identice. În primele nouă luni din 2026, la nivelul UE, înmatriculările de automobile electrice cu baterie au crescut cu 48,5%, la 1.931.465 de unități, în timp ce hibridele plug-in au avansat cu 18,6%, la 860.257 de unități. Hibridele electrice au însumat 3.090.530 de unități, în creștere cu 10,7%.
În același timp, înmatriculările de automobile pe benzină au scăzut cu 19,1%, la 1.802.078 de unități, iar cele diesel cu 19,5%, la 602.206 unități. Piața totală a Uniunii Europene a crescut cu 5,7%, la 8.517.059 de autoturisme, în timp ce România a consemnat o evoluție negativă în primele zece luni.
Așadar, electrificarea nu mai este doar o direcție strategică pentru viitor, ci o transformare deja vizibilă în structura înmatriculărilor. Prezentarea APIA arată că ponderea motorizărilor electrificate în România a crescut de la 30,9% în 2021 la 66% în primele zece luni din 2026. În această categorie sunt incluse automobilele BEV, PHEV, HEV și MHEV.
O altă evoluție relevantă este cea a segmentului plug-in hybrid. În octombrie 2026 au fost înmatriculate 1.998 de automobile PHEV, inclusiv cele cu autonomie extinsă (REEV), reprezentând 16,8% din piața totală de 11.927 de autoturisme noi. Dintre acestea, 1.402 au fost PHEV fără REEV, iar 596 REEV.
Pentru primele zece luni, segmentul a însumat 13.286 de unități, echivalentul a 12,3% din piața totală. Din acest volum, 10.374 au fost PHEV fără REEV, iar 2.912 REEV. Structura segmentului arată că automobilele PHEV fără REEV au reprezentat 78,1%, în timp ce modelele REEV au avut o cotă de 21,9%.
Clasamentul modelelor confirmă schimbarea configurației concurențiale. În primele zece luni, BYD Seal U DM-i a fost liderul segmentului PHEV, cu 1.500 de unități și o cotă de 11,3%. Toyota RAV4 s-a situat pe locul al doilea, cu 1.210 unități și 9,1%, urmat de BYD Sealion 5 DM-i, cu 788 de unități și 5,9%. În top se mai regăsesc Chery Tiggo 9, Volkswagen Tiguan, Chery Tiggo 7, Omoda 9, Ford Kuga, Geely Starray și Volkswagen Golf.
Noii producători schimbă echilibrul pieței
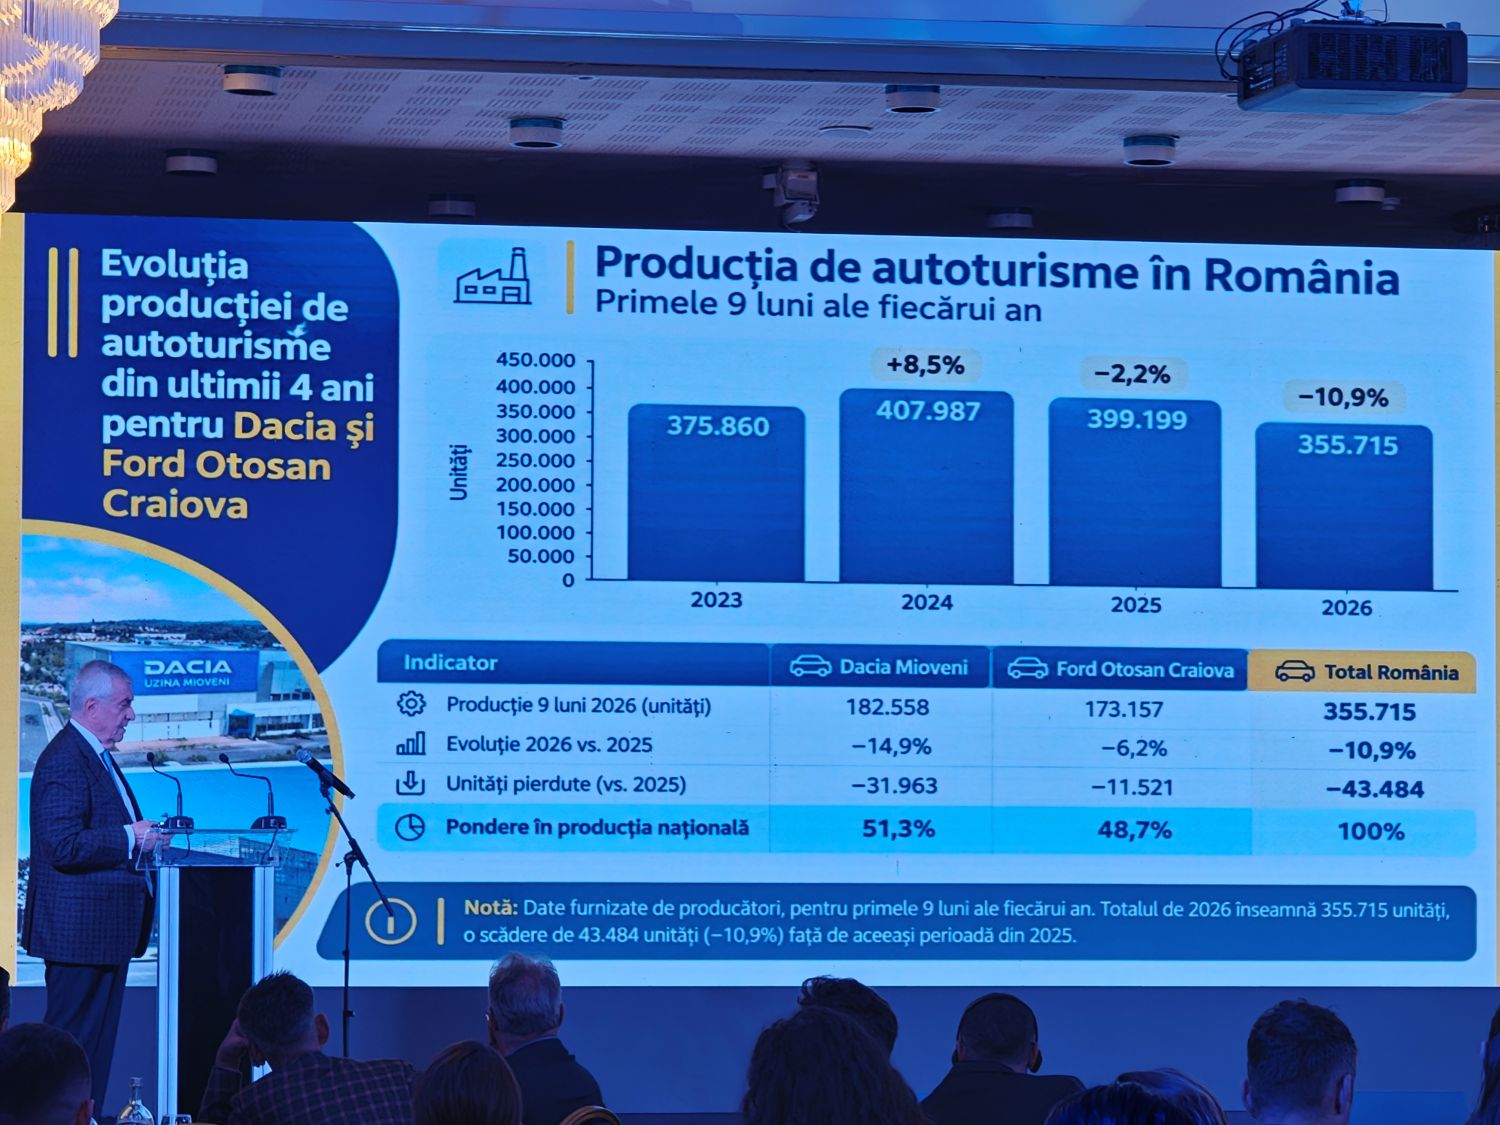
Un alt semnal important pentru industria autohtonă vine din clasamentul mărcilor. Dacia rămâne liderul pieței de autoturisme noi din România, însă în primele zece luni din 2026 înmatriculările sale au coborât la 22.633 de unități, față de 34.441 în perioada similară din 2025, o scădere de 34,28%.
Toyota ocupă locul al doilea, cu 11.370 de unități, în scădere cu 1,79%, urmată de Škoda, cu 8.726 de unități (-4,68%), Volkswagen, cu 7.545 (-3,36%), și Renault, cu 5.092 (-34,56%).
Cea mai spectaculoasă evoluție aparține însă BYD. Marca a ajuns la 4.969 de autoturisme înmatriculate în primele zece luni, față de numai 297 în perioada similară din 2025, ceea ce înseamnă o creștere de 1.573,06%. În top zece se mai află Hyundai, Mercedes-Benz, Ford și BMW.
Creșterea BYD ilustrează schimbarea rapidă a peisajului concurențial și capacitatea noilor producători de a câștiga cotă de piață într-un interval scurt. Pentru România, această evoluție are implicații care depășesc simpla diversificare a ofertelor disponibile pentru consumatori. Ea ridică întrebări despre localizarea investițiilor, integrarea furnizorilor locali, dezvoltarea competențelor tehnologice și capacitatea economiei românești de a participa la noile lanțuri de valoare.
„Made in Europe”: o oportunitate industrială sau o nouă barieră?
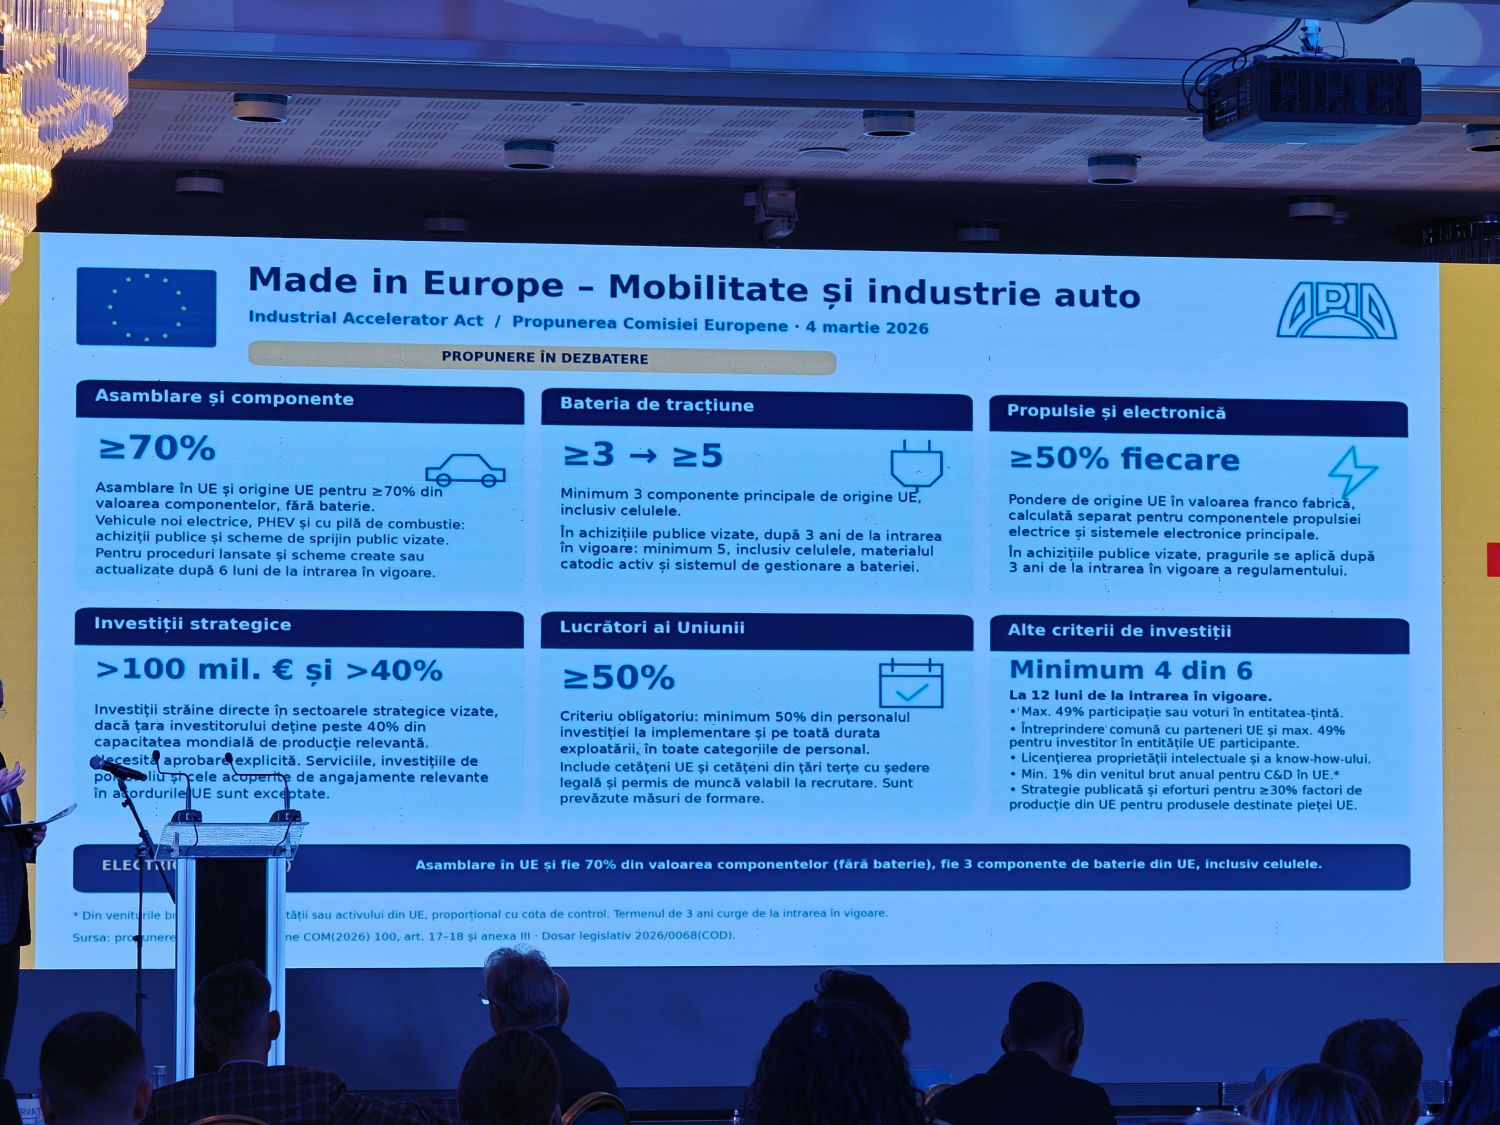
Poate cea mai importantă dimensiune strategică a dezbaterilor privește inițiativa europeană „Made in Europe” și propunerea Comisiei Europene privind Industrial Accelerator Act, prezentată la 4 martie 2026.
Într-un context de concurență globală tot mai intensă, Uniunea Europeană încearcă să consolideze producția locală și să reducă dependența de furnizori din afara spațiului comunitar. Pentru industria auto, acest lucru înseamnă că originea componentelor, locul asamblării și structura investițiilor pot deveni criterii decisive pentru accesul la anumite scheme de sprijin și achiziții publice.
Conform propunerii prezentate de APIA, pentru asamblarea vehiculelor și componentele acestora se urmărește ca asamblarea să aibă loc în Uniunea Europeană, iar cel puțin 70% din valoarea componentelor, fără baterie, să fie de origine europeană.
În cazul bateriilor de tracțiune, cerința vizează minimum trei componente principale de origine UE, inclusiv celulele. Pentru vehiculele electrice, PHEV și cele cu pilă de combustie, după trei ani de la intrarea în vigoare a regulamentului, ar urma să fie necesare minimum cinci componente de origine europeană, inclusiv celulele, materialul catodic activ și sistemul de gestionare a bateriei.
Și în cazul propulsiei și electronicii sunt prevăzute criterii de origine europeană, cu o pondere de minimum 50% din valoarea franco fabrică, calculată separat pentru componentele sistemului de propulsie și sistemele electronice principale. Aceste praguri ar urma să se aplice achizițiilor publice vizate după trei ani de la intrarea în vigoare a regulamentului.
Propunerea include și condiții privind investițiile străine directe în sectoarele strategice. Pentru anumite investiții de peste 100 de milioane de euro, realizate de investitori provenind din țări care dețin peste 40% din capacitatea mondială a sectorului vizat, sunt prevăzute criterii suplimentare. Printre acestea se numără limitarea participației sau a drepturilor de vot ale investitorului, existența unui partener european în anumite structuri comune și licențierea proprietății intelectuale și a know-how-ului către entitatea din UE.
Totodată, cel puțin 50% din personalul implicat în investiție ar trebui să fie reprezentat de lucrători ai Uniunii, iar proiectele ar trebui să îndeplinească minimum patru din șase criterii suplimentare de investiții.
Pentru România, aceste reguli pot avea două efecte. Pe de o parte, pot stimula localizarea unor activități industriale, dezvoltarea furnizorilor și atragerea de investiții în baterii, electronică și componente. Pe de altă parte, pot crea dificultăți companiilor care nu reușesc să îndeplinească cerințele privind originea europeană a componentelor sau structura investițiilor.
De aceea, competitivitatea nu va mai depinde exclusiv de costurile de producție, ci și de capacitatea de a integra local tehnologie, cercetare, competențe și furnizori. România trebuie să urmărească această schimbare nu doar din perspectiva producției de automobile, ci și a poziției sale în întregul lanț industrial european.
Obiectivele CO₂ și Euro 7: între ambiția climatică și realitățile economice
O altă temă importantă a prezentării a fost evoluția reglementărilor europene privind emisiile de CO₂. Dezbaterea europeană privind flexibilizarea obiectivelor pentru 2035 arată că tranziția către mobilitatea cu emisii reduse este reevaluată în raport cu realitățile industriale și cu ritmul efectiv de adoptare a automobilelor electrice.
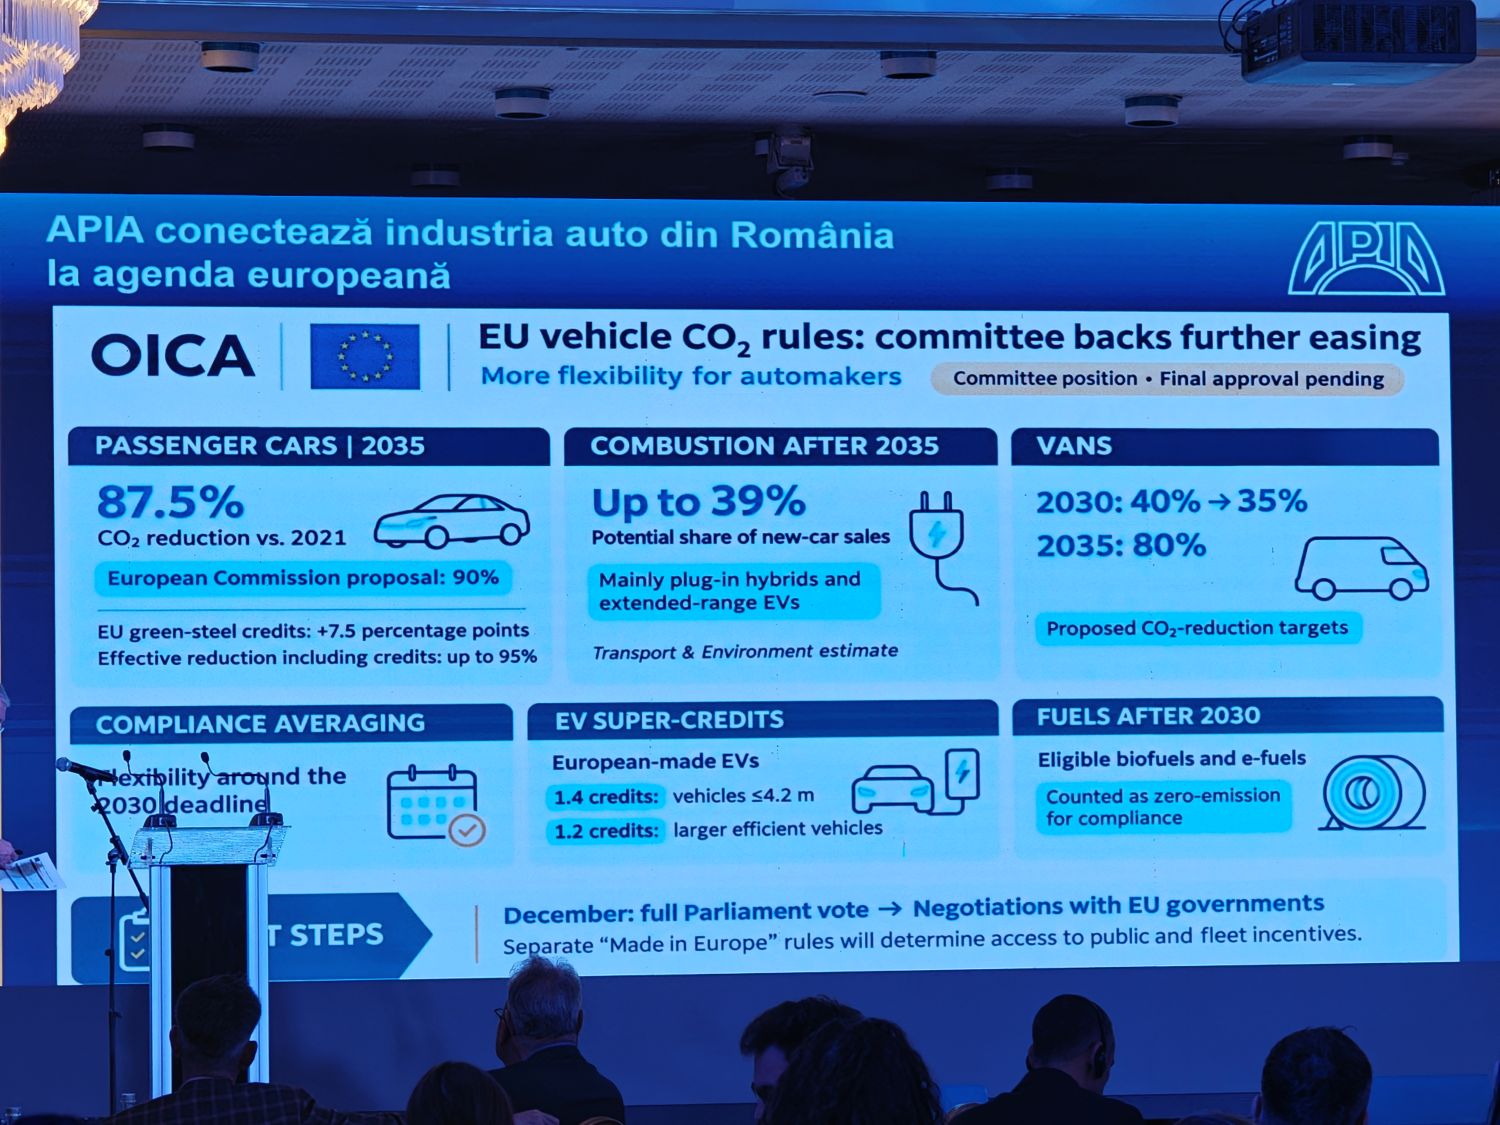
Potrivit informațiilor prezentate, propunerea Comisiei Europene urmărește o reducere de 90% a emisiilor de CO₂ pentru autoturisme în 2035 față de nivelul din 2021. În scenariul analizat de OICA, reducerea de bază este de 87,5%, iar creditele acordate pentru utilizarea oțelului verde produs în UE ar putea adăuga 7,5 puncte procentuale, ducând reducerea efectivă până la 95%.
Pentru 2030, obiectivul analizat este o reducere de 40%. În cazul vehiculelor comerciale ușoare, țintele prezentate sunt de 40% pentru 2030 și 80% pentru 2035.
Flexibilizarea ar putea permite ca, în 2035, până la 39% din vânzările de autoturisme noi să fie reprezentate de modele cu motoare cu ardere internă, în principal hibride plug-in și electrice cu autonomie extinsă, potrivit estimărilor Transport & Environment incluse în prezentare.
Sunt analizate și mecanisme de flexibilitate pentru respectarea obiectivelor, inclusiv calcularea emisiilor pe o perioadă mai largă în jurul termenului din 2030 și acordarea unor super-credite pentru vehiculele electrice produse în Europa. Acestea ar putea beneficia de multiplicatori de 1,4 pentru automobilele cu lungimea sub 4,2 metri și de 1,2 pentru modelele mai mari și eficiente. De asemenea, după 2030 ar urma să fie luate în calcul pentru conformitate anumite biocombustibili și combustibili sintetici.
Pentru producătorii europeni, flexibilizarea poate însemna un răgaz suplimentar pentru adaptarea investițiilor și pentru gestionarea tranziției tehnologice. Pentru România, implicațiile sunt directe, deoarece industria locală este integrată în lanțurile de producție ale unor constructori care trebuie să respecte aceste obiective.
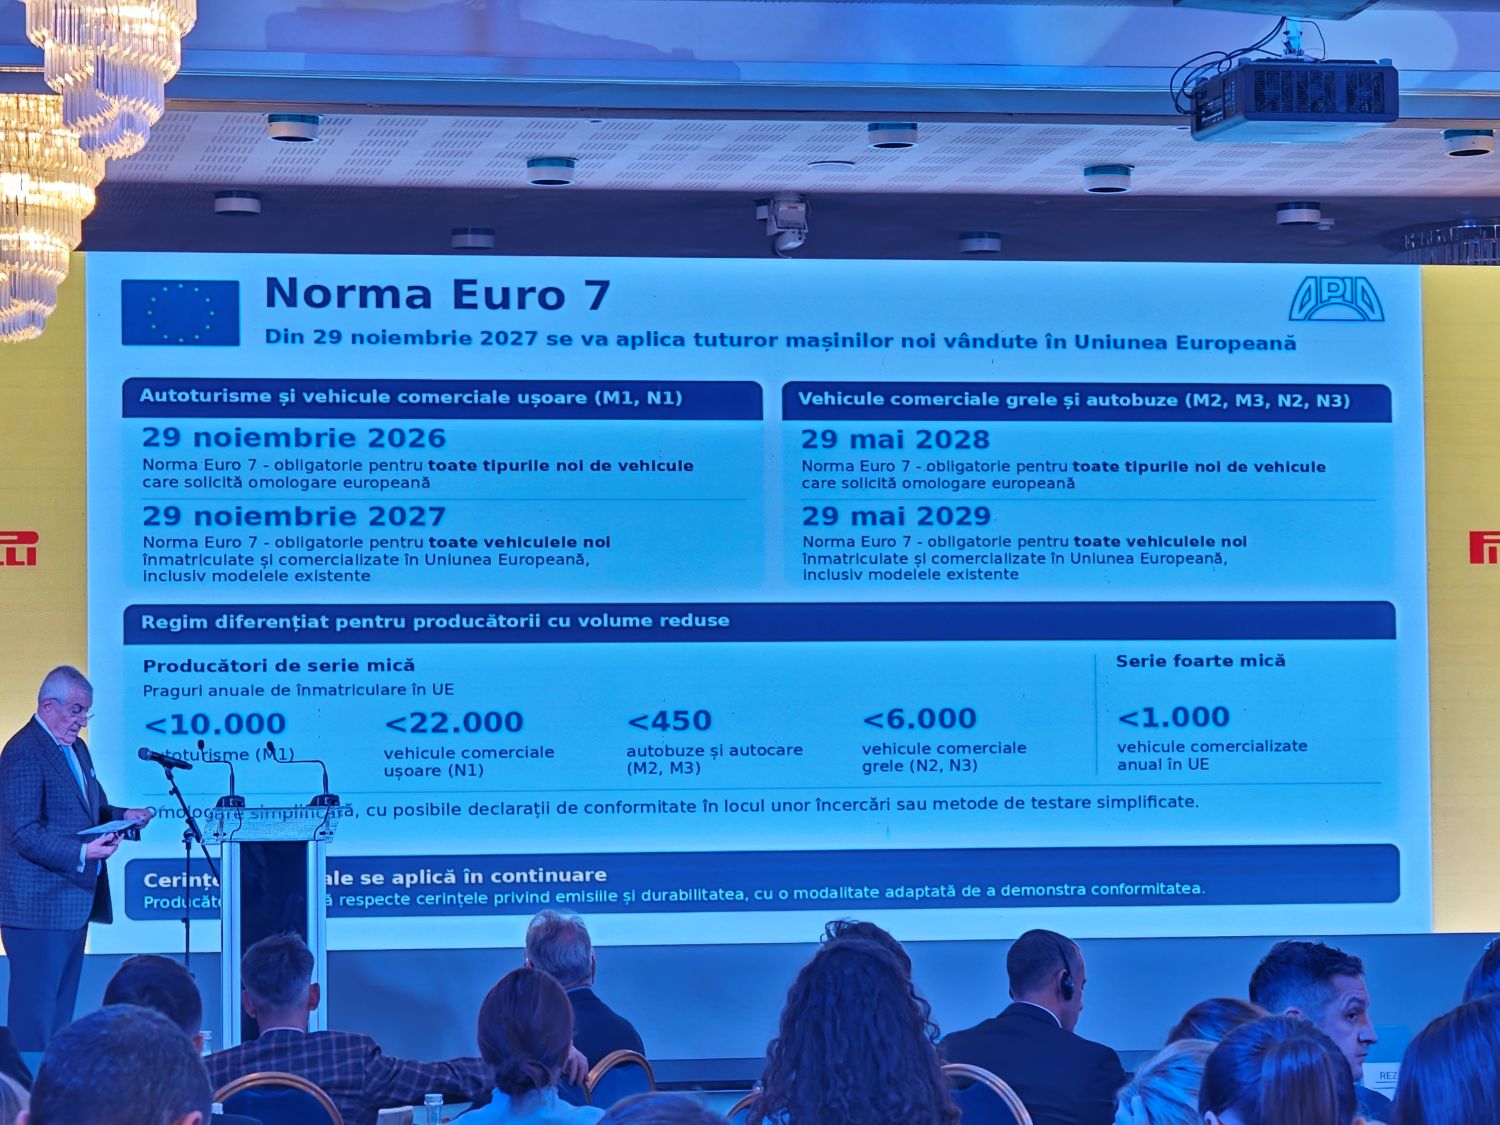
În același timp, norma Euro 7 introduce un calendar clar de aplicare pentru diferitele categorii de vehicule. Pentru autoturisme și vehicule comerciale ușoare, noile cerințe devin obligatorii pentru toate tipurile noi care solicită omologare europeană începând cu 29 noiembrie 2026. Din 29 noiembrie 2027, ele se aplică tuturor vehiculelor noi înmatriculate și comercializate în UE, inclusiv modelelor existente.
Pentru vehiculele comerciale grele și autobuze, datele corespunzătoare sunt 29 mai 2028 pentru tipurile noi și 29 mai 2029 pentru toate vehiculele noi înmatriculate și comercializate.
Norma prevede și un regim diferențiat pentru producătorii de serie mică și foarte mică, cu praguri de înmatriculare distincte pentru autoturisme, vehicule comerciale și autobuze. Pentru aceștia sunt prevăzute proceduri simplificate de omologare și posibilitatea utilizării unor declarații de conformitate sau metode de testare adaptate, fără eliminarea obligațiilor privind emisiile și durabilitatea.
Marocul, un exemplu de diversificare a lanțului industrial
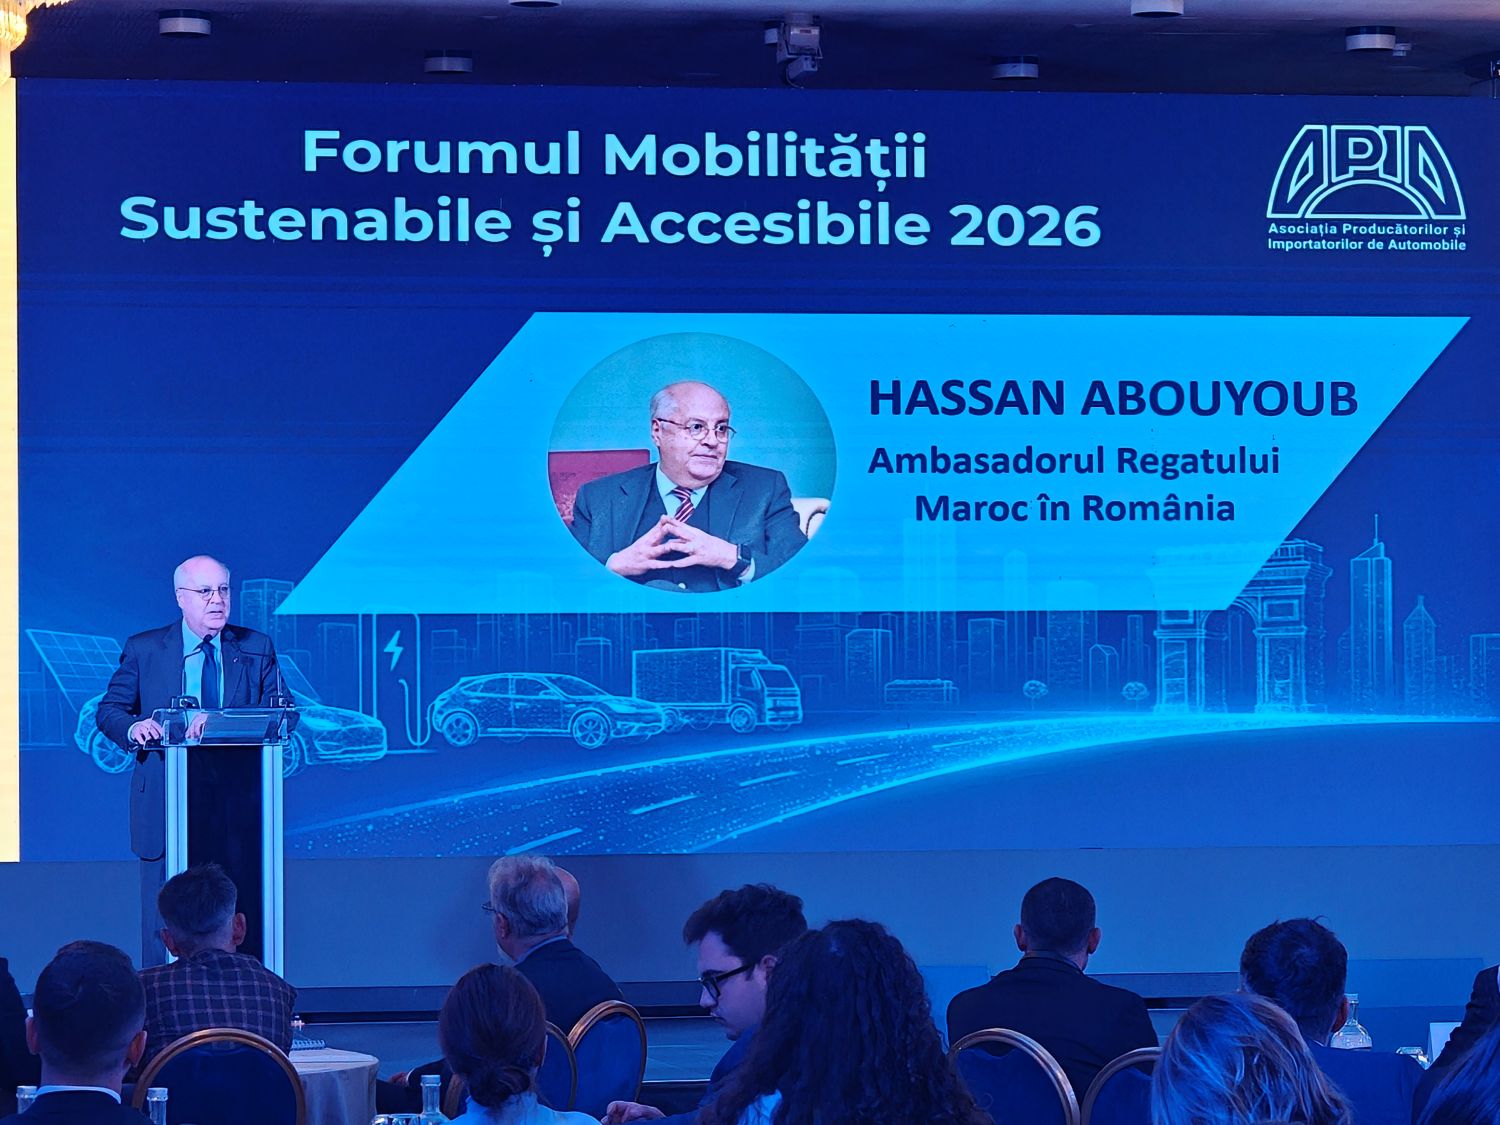
Dimensiunea internațională a FMSA a fost completată de intervenția ambasadorului Regatului Marocului în România, E.S. Hassan Abouyoub. Experiența Marocului este relevantă pentru România prin modul în care această țară și-a extins treptat industria auto, trecând de la activități de asamblare la producția de componente și baterii și la dezvoltarea capacităților de reciclare, cu integrarea energiei regenerabile.
Exemplul arată că poziționarea într-un lanț de producție nu trebuie să rămână limitată la activitățile cu valoare adăugată redusă. Dezvoltarea competențelor, atragerea furnizorilor și integrarea unor tehnologii noi pot transforma o bază industrială existentă într-un centru de producție relevant pentru mobilitatea viitorului.
În aceeași direcție, Ioana Petcu, Public Affairs Director la E-Mobility Europe, a evidențiat oportunitățile pe care tranziția energetică le poate crea pentru furnizorii români, în special în domeniul electronicii de putere, software-ului și serviciilor asociate bateriilor.
Elad Gan, SV Product & R&D la Bluewhite Robotics și fost responsabil de inginerie pentru sistemele ADAS și autonomie la General Motors China, a abordat necesitatea adaptării sistemelor avansate de asistență la conducere la particularitățile fiecărei piețe. Este un aspect important, deoarece tehnologia nu poate fi transferată automat dintr-un mediu rutier în altul fără ajustări privind infrastructura, comportamentul participanților la trafic și condițiile locale de utilizare.
Finanțarea și energia, două condiții pentru accelerarea mobilității electrice
Tranziția către mobilitatea electrică nu depinde doar de disponibilitatea automobilelor și de reglementări. Accesul la finanțare, costul energiei și infrastructura de încărcare sunt la fel de importante.
În cadrul FMSA 2026, Radu Lascu, director executiv BRD Sogelease, a prezentat rolul leasingului în susținerea tranziției către vehicule electrice. Finanțarea poate reduce barierele de acces pentru companii și persoane fizice, într-o perioadă în care diferențele de preț dintre tehnologiile de propulsie și incertitudinile privind valoarea de revânzare influențează deciziile de achiziție.
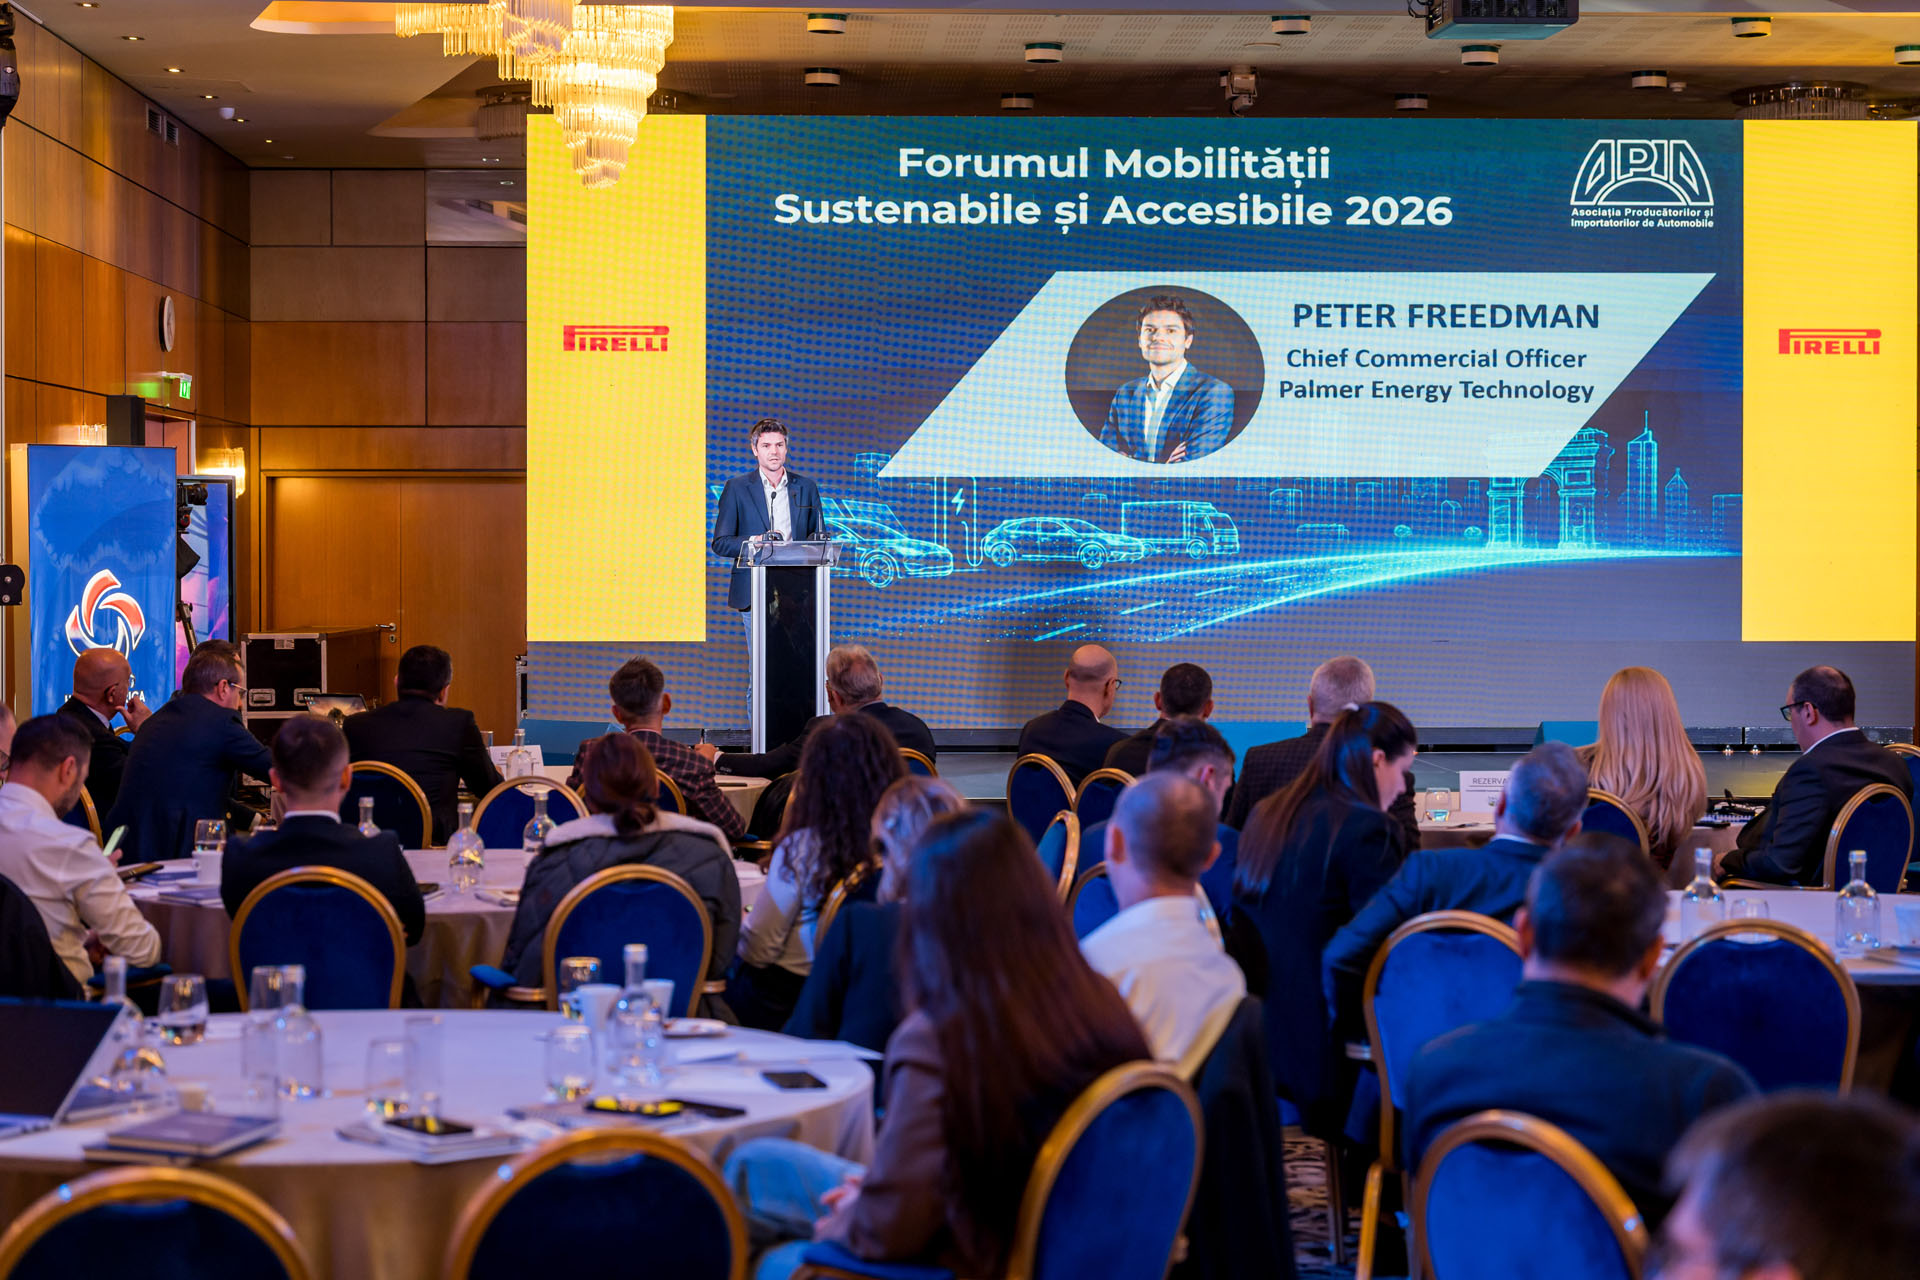
Peter Freedman, Chief Commercial Officer al Palmer Energy Technology, a abordat perspectiva tehnologiilor energetice, în timp ce Radu Constantin, membru al Directoratului Hidroelectrica, a evidențiat importanța energiei curate pentru dezvoltarea mobilității electrice în România.
Legătura dintre energie și transport devine tot mai puternică. Electrificarea parcului auto presupune nu doar creșterea numărului de stații de încărcare, ci și capacitatea sistemului energetic de a furniza electricitate la costuri competitive și cu o amprentă de carbon redusă.
În acest context, volatilitatea prețurilor la combustibili reprezintă un alt factor care poate influența deciziile consumatorilor. APIA semnalase încă din martie 2026 că tensiunile din Orientul Mijlociu și fluctuațiile prețurilor petrolului ar putea accelera interesul pentru automobile electrice. Argumentul este că prețurile combustibililor fosili sunt mai sensibile la evoluțiile geopolitice și la volatilitatea pieței internaționale, în timp ce mobilitatea electrică depinde într-o măsură mai mare de sursele energetice locale.
Totuși, această schimbare nu se produce automat. Ea are nevoie de investiții, predictibilitate și politici coerente, astfel încât avantajele tehnologice și energetice să se reflecte și în costurile suportate de utilizatori.
România are nevoie de o strategie industrială coerentă
La dezbaterile FMSA de la București au participat ministrul Economiei, Daniel-Cătălin Zamfir, ministrul Transporturilor și Infrastructurii, Ștefan-Ovidiu Popa, secretarul de stat în Ministerul Mediului, Cosmin Butuza, și eurodeputatul Ștefan Mușoiu. Prezența reprezentanților mai multor instituții a subliniat caracterul transversal al transformării mobilității: politicile industriale, cele de mediu, transporturile și energia nu mai pot fi abordate separat.
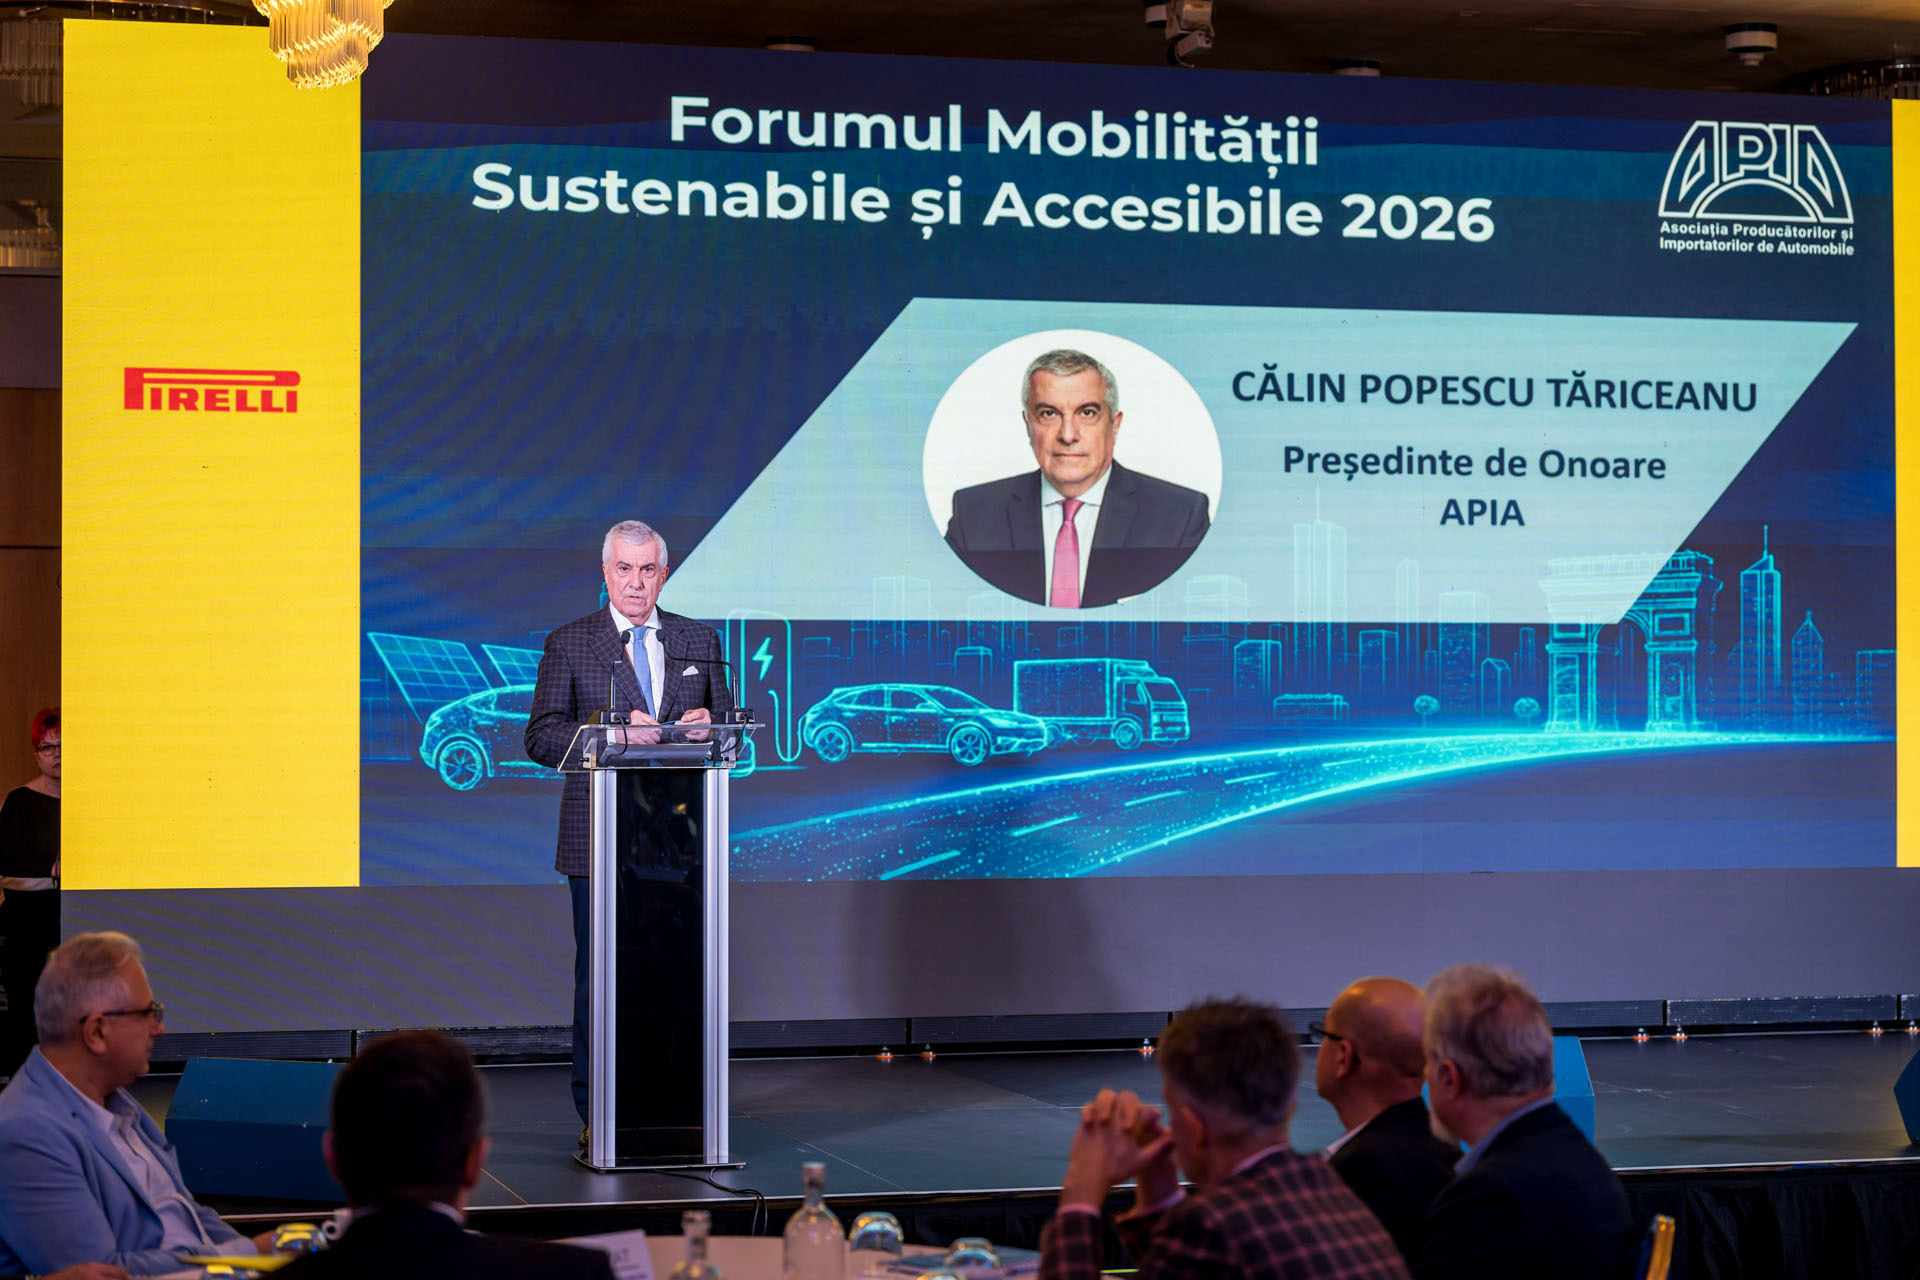
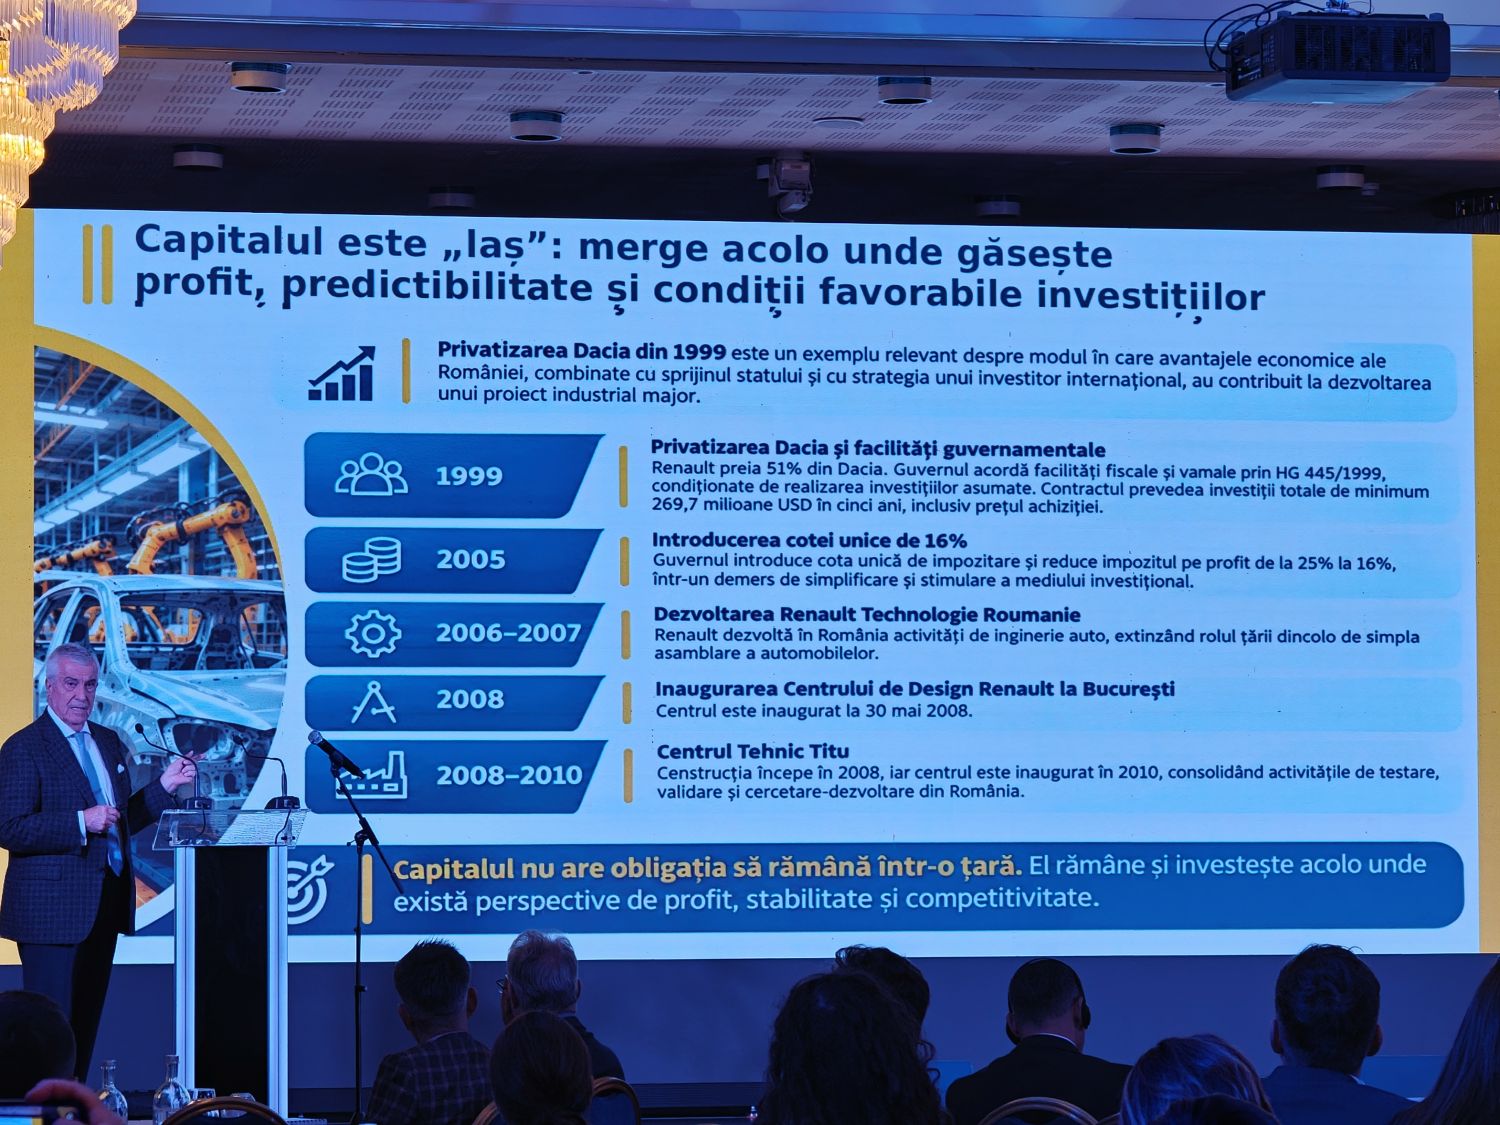
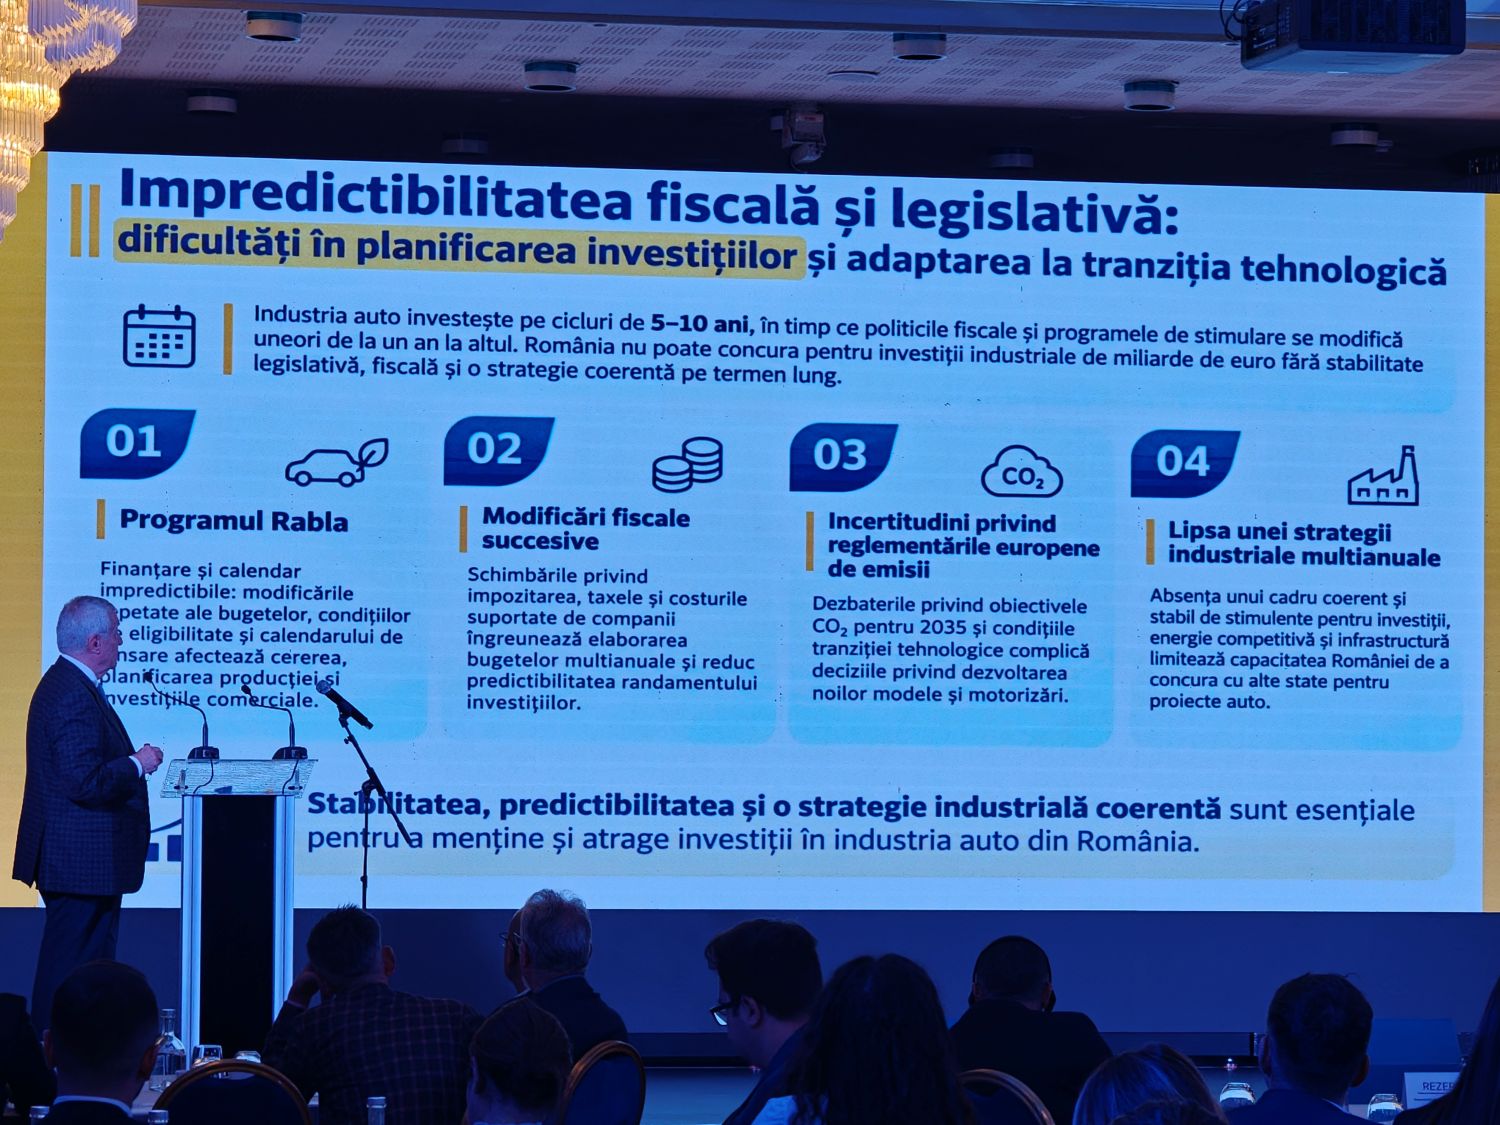
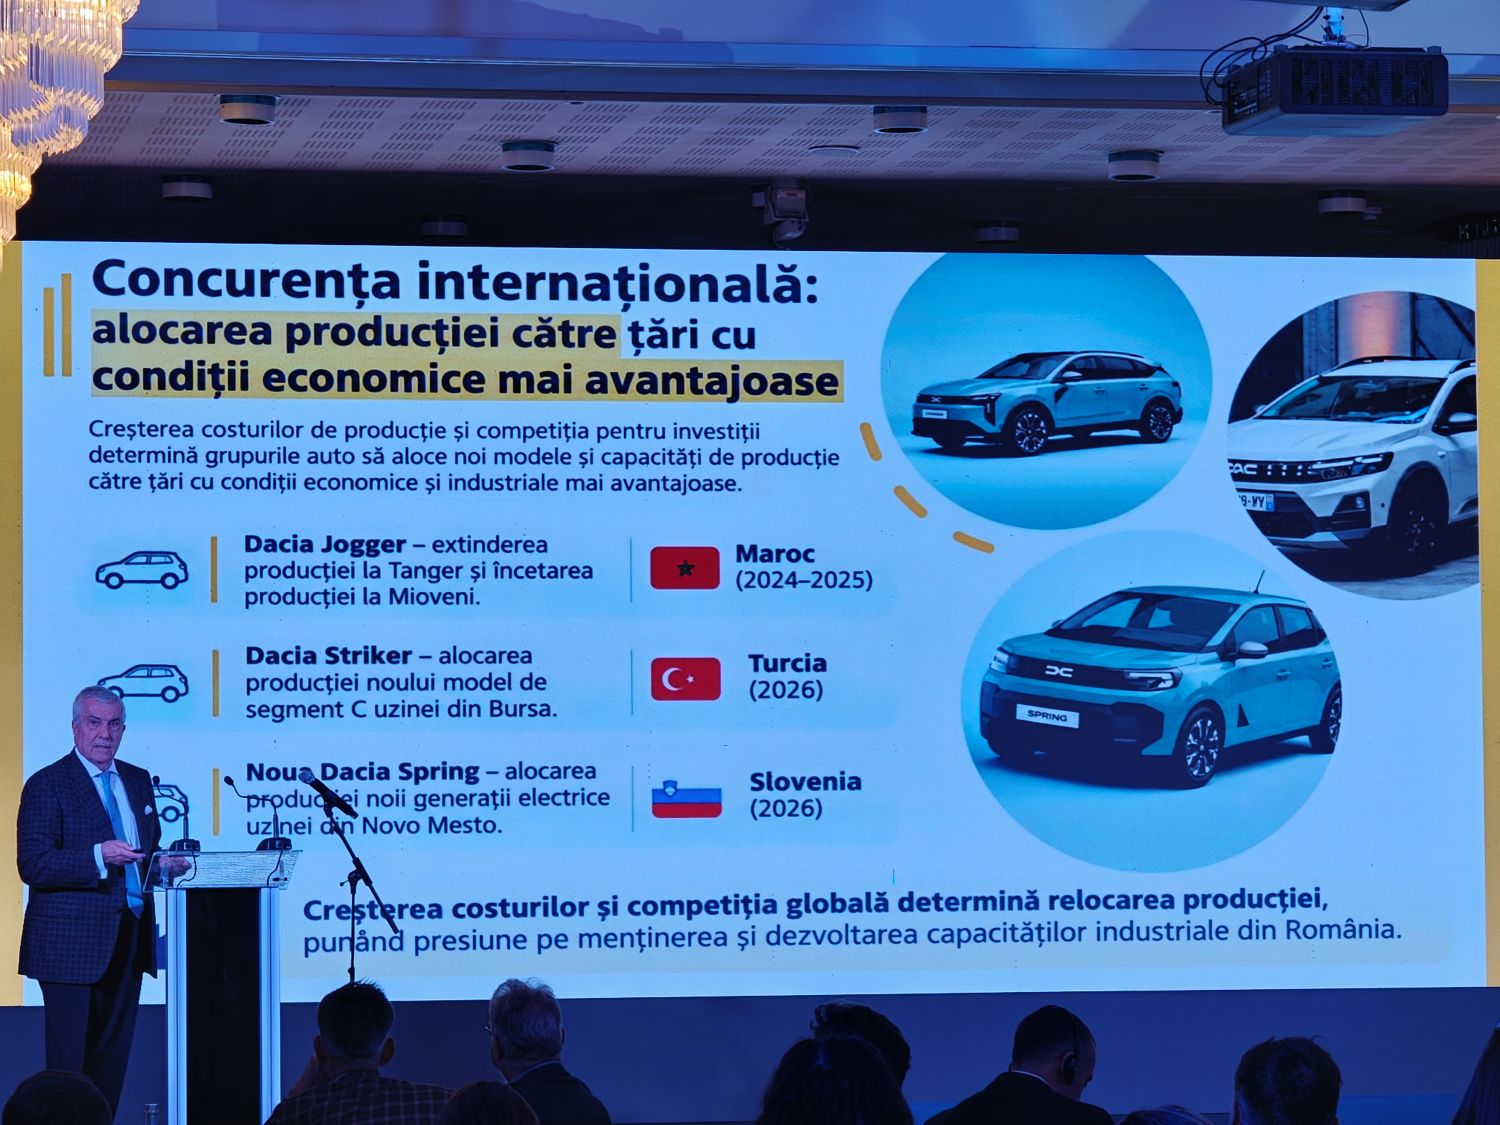
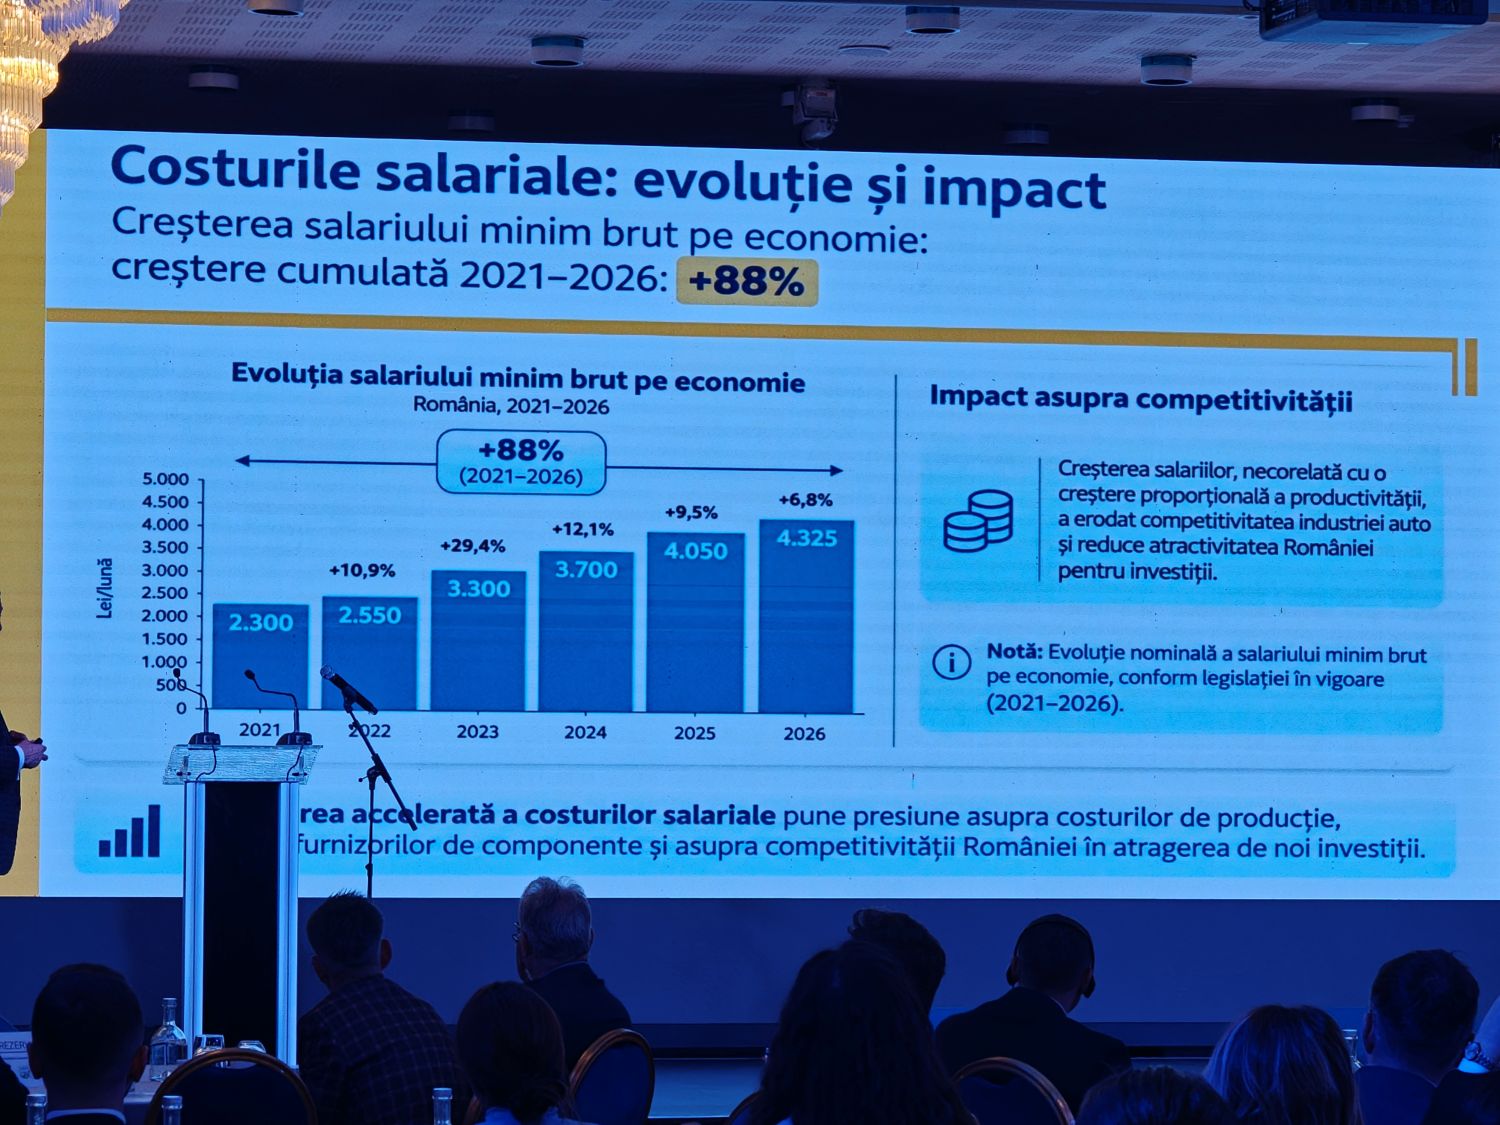
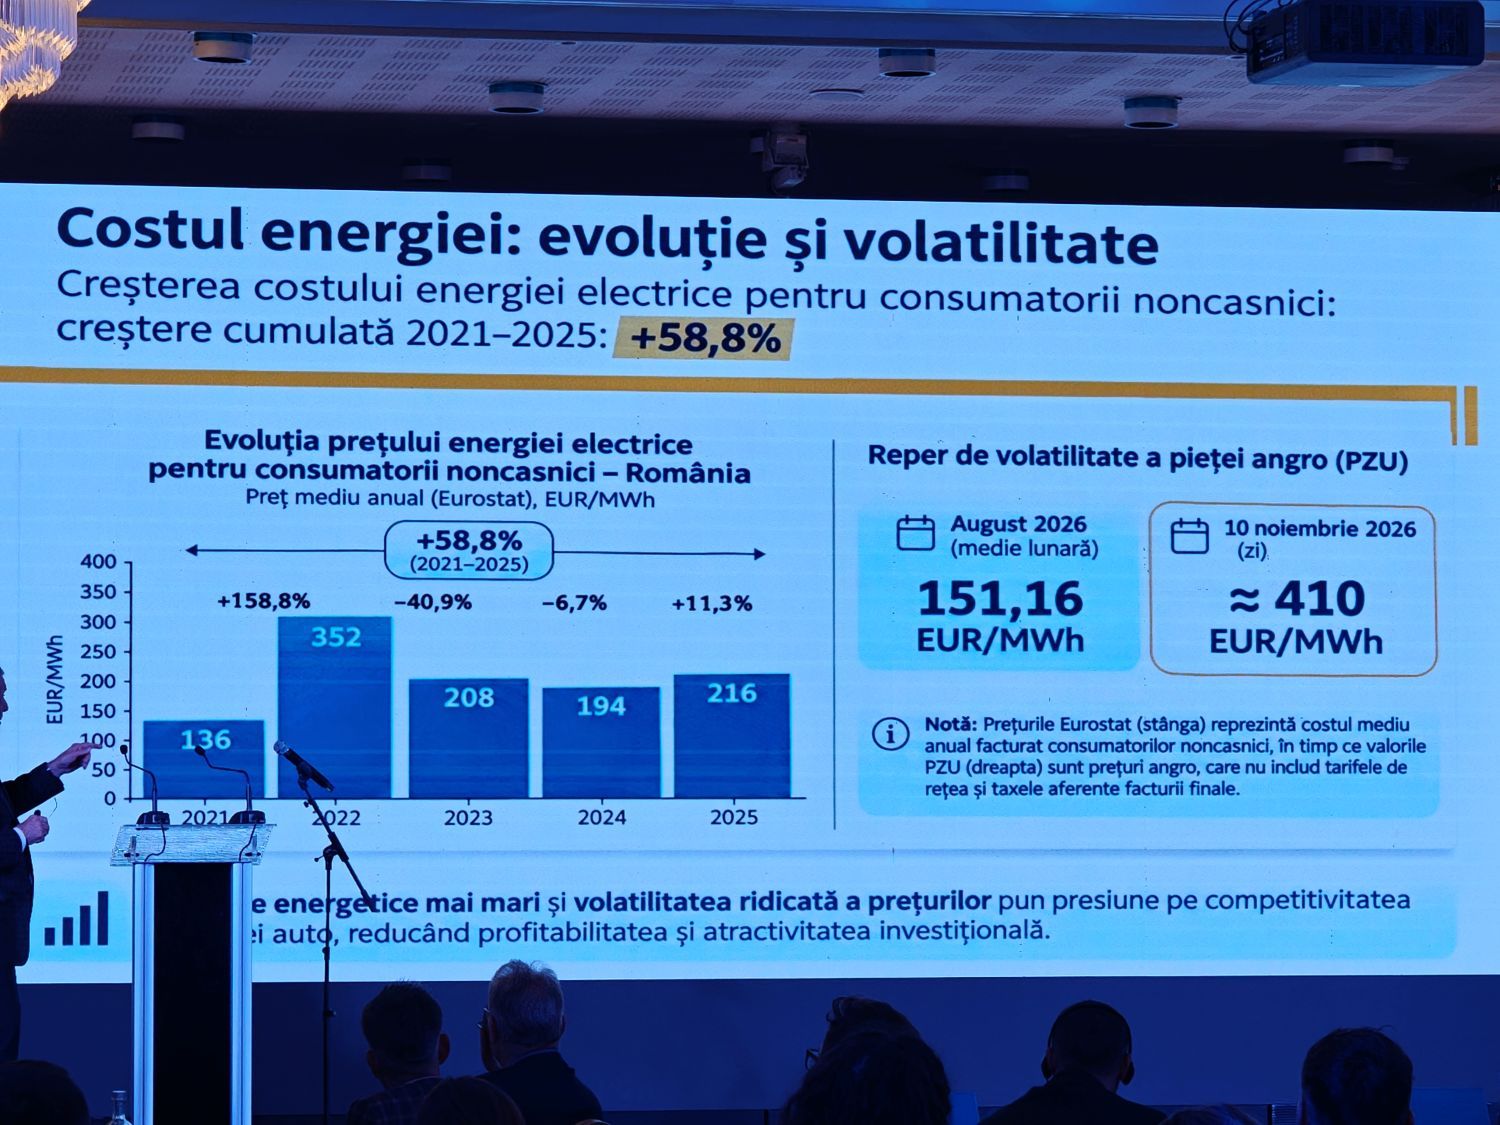
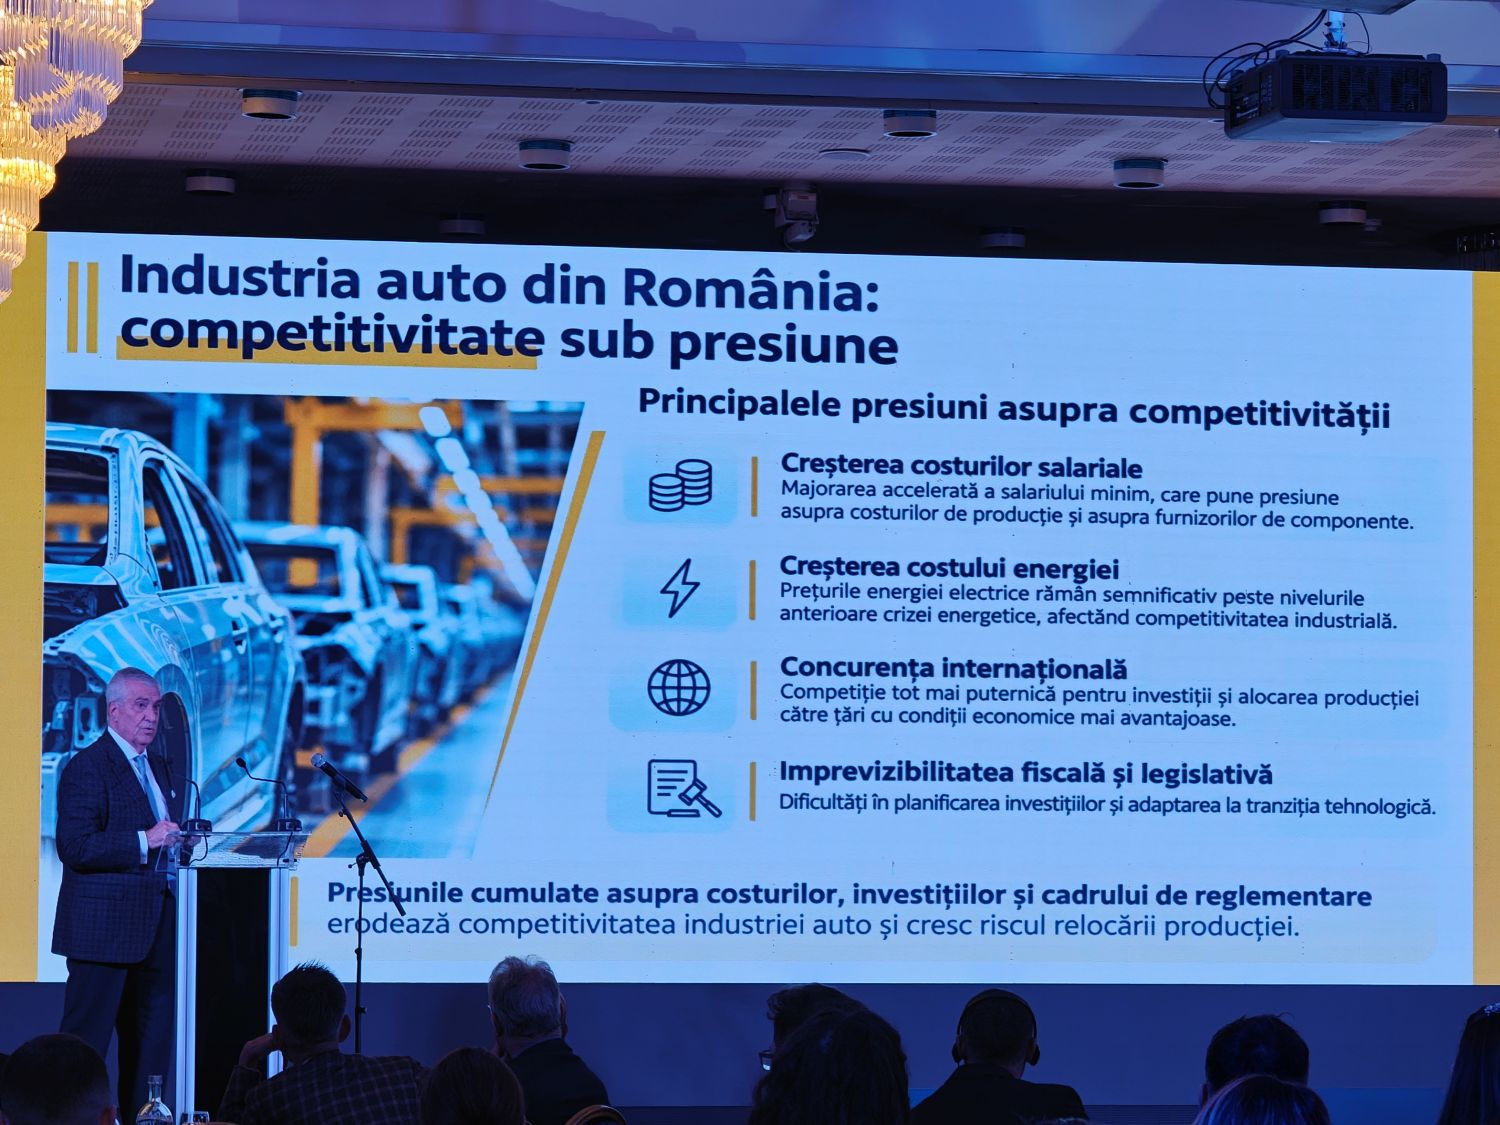
Președintele de onoare al APIA, Călin Popescu-Tăriceanu, a adus în discuție provocările competitive ale producției auto locale, inclusiv costurile energiei și ale forței de muncă și incertitudinea fiscală. Aceste elemente influențează direct deciziile de investiții, într-un moment în care constructorii și furnizorii compară permanent condițiile oferite de diferitele state europene.
Din perspectiva industriei, predictibilitatea fiscală, stabilizarea costurilor energetice și stimularea cercetării-dezvoltării sunt condiții esențiale pentru menținerea competitivității. România dispune de o bază industrială auto importantă, de furnizori integrați în lanțurile europene și de competențe care pot fi valorificate în noile domenii tehnologice. Dar aceste avantaje nu sunt suficiente dacă nu sunt susținute printr-un cadru legislativ coerent și prin investiții în infrastructură, educație și cercetare.
Un alt semnal transmis de datele APIA este că evoluția pieței auto nu poate fi separată de capacitatea consumatorilor de a-și permite automobile noi. Scăderea înmatriculărilor, în paralel cu creșterea ponderii motorizărilor electrificate, arată că transformarea tehnologică are loc într-o piață aflată sub presiune. Accesibilitatea financiară trebuie, prin urmare, să rămână o componentă centrală a politicilor de mobilitate sustenabilă.
De la tranziție tehnologică la competitivitate economică
A patra ediție a Forumului Mobilității Sustenabile și Accesibile (FMSA) a demonstrat că discuția despre viitorul automobilului a depășit de mult tema exclusivă a electrificării. Miza reală este capacitatea Europei de a-și păstra competitivitatea industrială, de a dezvolta tehnologii proprii și de a construi lanțuri de aprovizionare reziliente, fără a compromite obiectivele de mediu.
Pentru România, următorii ani vor fi decisivi. Inițiativele europene privind originea componentelor, flexibilizarea obiectivelor de emisii și aplicarea Euro 7 vor modifica regulile după care se iau deciziile de investiții. În același timp, apariția unor noi producători, creșterea segmentelor electrificate și dezvoltarea tehnologiilor pentru baterii, software și electronică de putere creează oportunități care nu trebuie ratate.
România nu trebuie să se limiteze la rolul de piață de desfacere sau de bază de producție pentru modele și tehnologii dezvoltate în alte regiuni. Obiectivul ar trebui să fie consolidarea poziției în lanțurile europene de valoare, prin atragerea unor activități cu valoare adăugată mai mare și prin dezvoltarea propriilor competențe industriale și tehnologice.
Mesajul de fond al FMSA 2026 este, astfel, unul care depășește sectorul auto: mobilitatea viitorului va fi rezultatul unei competiții între ecosisteme industriale, nu doar între mărci și modele de automobile. Iar succesul României va depinde de capacitatea autorităților și a mediului privat de a construi împreună o strategie coerentă, predictibilă și adaptată noii realități europene.
