

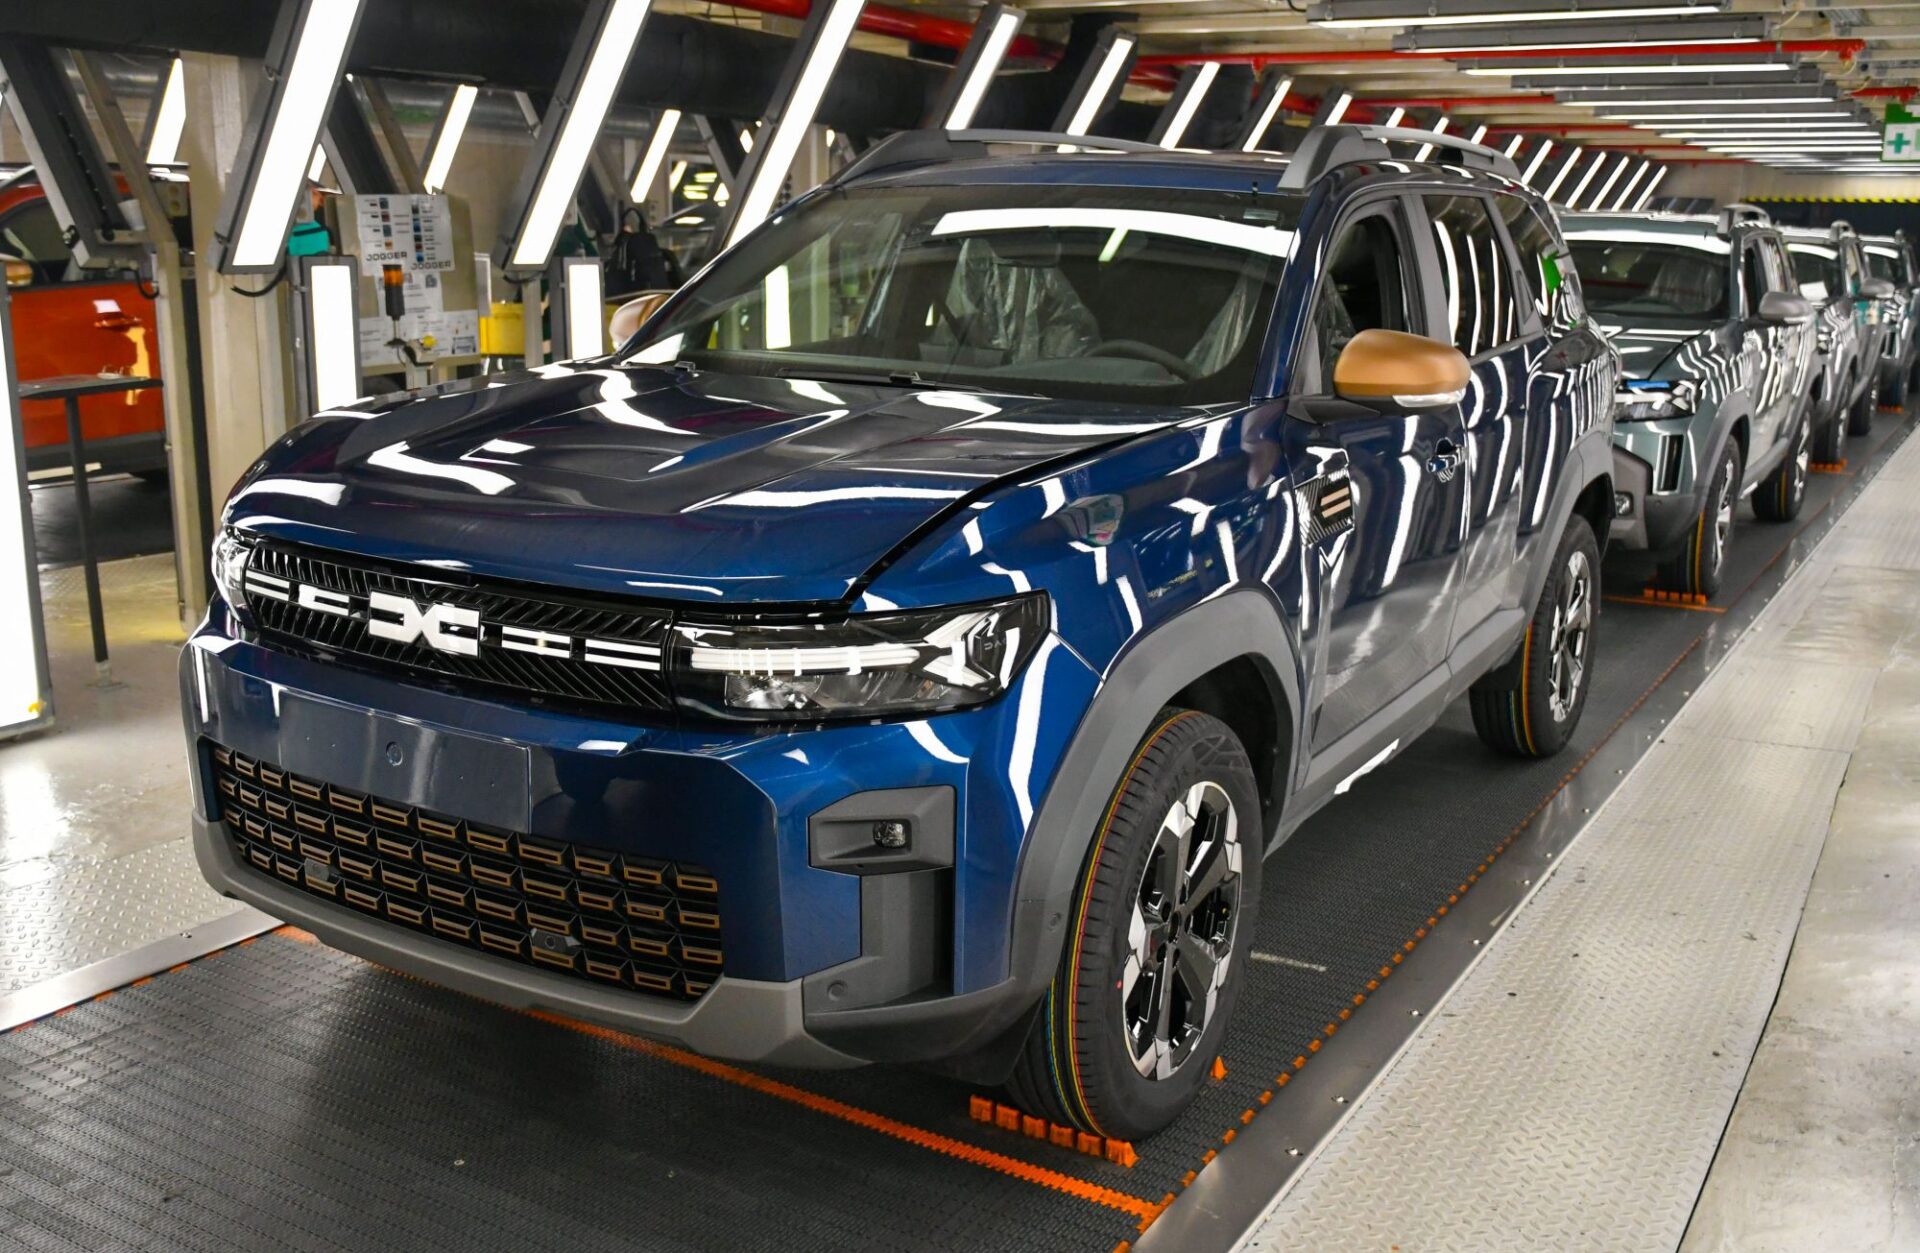
Industria auto din România, principalul motor economic al țării, traversează una dintre cele mai severe perioade de reconfigurare structurală din ultimele două decenii. În timp ce marile grupuri internaționale raportează profituri globale solide, facilitățile de producție locale și lanțurile de furnizori se confruntă cu un val masiv de relocări, restructurări și optimizări agresive de personal.
Conform datelor centralizate în cel mai recent raport sectorial INFINEXA Insights (ediția a IV-a), care a analizat indicatorii financiari a 2.325 de companii active în lanțul de aprovizionare auto autohton, sectorul a intrat oficial într-o zonă de risc major. Situația este agravată de un paradox structural, care arată că producția internă scade abrupt exact în momentele în care piețele europene dau semne de revigorare comercială.
România scade, Europa crește
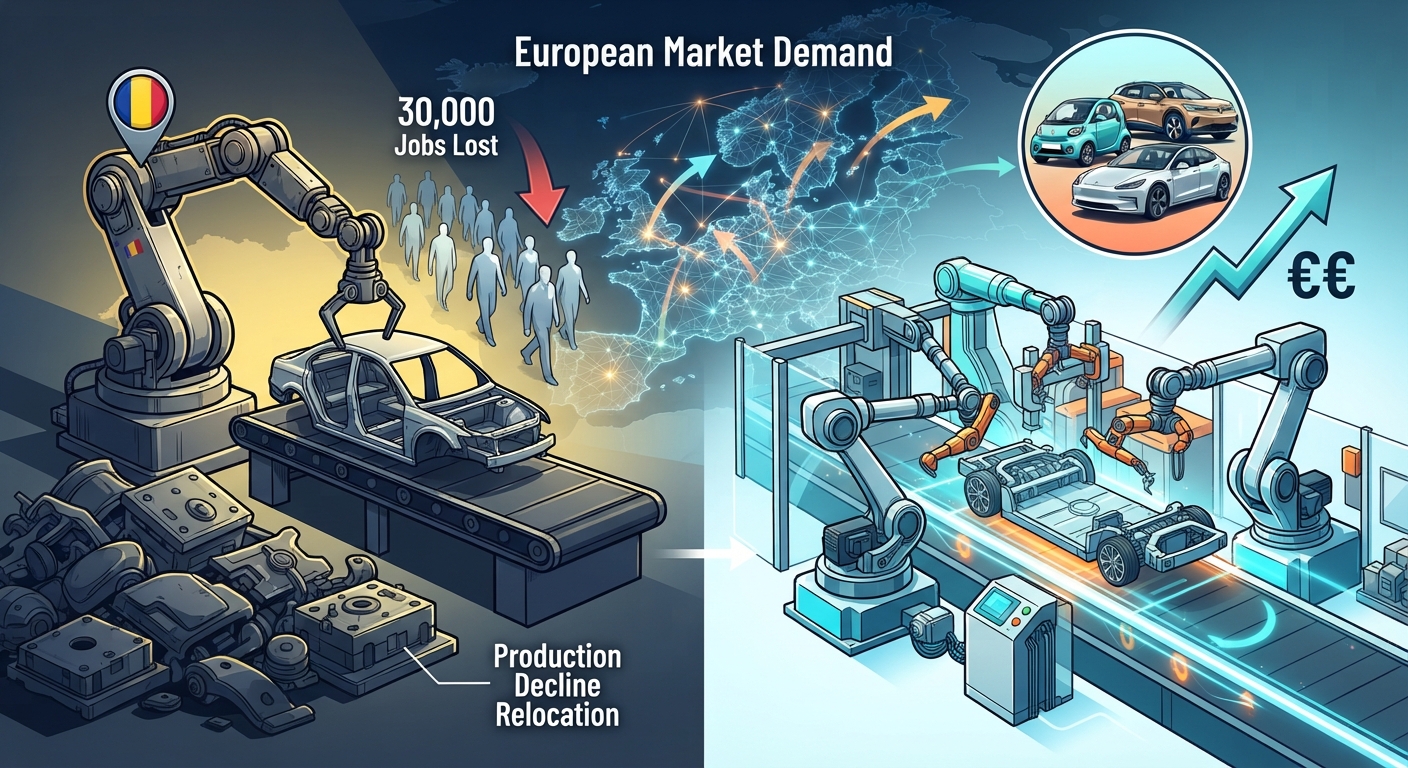
Realitatea din fabrici arată o decuplare îngrijorătoare a producției locale de cererea de pe piața europeană. Deciziile strategice luate în birourile centrale ale marilor concerne globale dictează volumele alocate uzinelor din țară, lăsând România expusă deciziilor de delocalizare spre piețe cu costuri operaționale mai competitive.
Evoluția volumelor din prima jumătate a anului 2026 evidențiază o prăpastie uriașă între performanța europeană și cea națională:
• Piața UE (Comerț). Potrivit datelor ACEA (European Automobile Manufacturers’ Association), înmatriculările de autoturisme noi în Uniunea Europeană au înregistrat o creștere de 5,7% în prima jumătate a anului, iar volumele cumulate pe primele opt luni au urcat la 9,19 milioane de unități (+5,3% față de perioada similară a anului trecut).
• România (Producție). În totală antiteză, producția națională de autovehicule a înregistrat un declin agregat de 12,7%. Datele analizate de INFINEXA arată că uzina de la Mioveni a fost cea mai puternic lovită, raportând o scădere drastică a volumelor de -17,7%. Uzina Ford Otosan de la Craiova a rezistat ceva mai bine presiunilor globale, bifând un recul mai temperat, de -7%.

Această dinamică vine într-un moment de tranziție industrială complicat și subliniază presiunea uriașă pe costurile de fabricație, aspect semnalat public și de directorul mărcii Dacia, Mihai Bordeanu: „Nimic bun nu se întâmplă cu costurile. Dacă lucrurile continuă așa, vom avea o problemă de competitivitate”.
O industrie continentală în plină criză existențială
Pentru a înțelege vulnerabilitatea României, trebuie privită imaginea de ansamblu a Europei. Industria auto europeană se află în mijlocul unei restructurări istorice dureroase, prinsă la mijloc între costurile uriașe ale electrificării, explozia prețurilor la energie și concurența agresivă a constructorilor din China.
Cutremurul Volkswagen în Germania

Cel mai mare constructor auto din Europa a spulberat tabuurile industriale aprobând un plan istoric de restructurare pe 8 ani. Acesta include închiderea a 4 fabrici din Germania (inclusiv uzine cu tradiție din Hanovra, Zwickau, Emden sau unitatea Audi de la Neckarsulm) și concedierea a peste 50.000 de angajați (unele estimări interne indicând chiar restructurări de până la 100.000 de posturi la nivel global). Motivul invocat de conducerea VW este clar: capacitatea de producție instalată în Europa depășește cererea reală cu peste 500.000 de mașini anual.
Măsuri radicale la nivel înalt
Nici ceilalți giganți nu sunt imuni. Mercedes-Benz analizează închiderea a două linii majore de producție și cere angajaților creșterea productivității fără compensații salariale, orientându-și în paralel investițiile masive către fabrici cu costuri optimizate, precum cele din Ungaria.
Tranziția tehnologică
Valoarea adăugată din industrie s-a mutat masiv din zona mecanică tradițională (unde România excela prin costul redus al manoperei) către baterii, electronică avansată și arhitecturi software.

De ce își pierde România avantajele competitive?
Conform analizei INFINEXA Insights, România își pierde rapid avantajul tradițional al costurilor de producție reduse, cauzate, în principal, de două motive:
1. Explozia costului muncii, întrucât între anii 2021 și 2025, costul orar al muncii în industria manufacturieră din România a crescut cu nu mai puțin de 64%.
2. Șocul energetic, în sensul că energia electrică pentru marii consumatori industriali din România a fost, în a doua jumătate a anului trecut, cu 43% mai scumpă decât cea de fabricile din Spania.

În acest context, furnizorii de componente de tip Tier 1 și Tier 2 (producători de cablaje, mase plastice sau subansamble electronice) sunt prinși într-o menghină financiară. Mulți dintre ei au structuri de bilanț definite drept „ușoare în active și grele în datorii curente”, ceea ce înseamnă că nu dețin rezerve de lichiditate pentru a face față oscilațiilor de comenzi. Această fragilitate structurală se reflectă parțial în dinamica macroeconomică. Piața restructurărilor din România a explodat în prima jumătate a anului, înregistrând o creștere de 43% a numărului de insolvențe, companiile căutând salvarea in extremis prin proceduri preventive precum concordatul.
Avertismentul Băncii Mondiale și miza de 2,2 miliarde de euro
Un raport de ultimă oră publicat de Banca Mondială confirmă analiza specialiștilor români și plasează țara noastră în categoria statelor „deosebit de expuse evoluțiilor de pe piețele europene”.
Vulnerabilitatea este structurală și extrem de concentrată, din cauza dependenței de exporturi (sectorul auto reprezintă 17% din totalul exporturilor de bunuri ale României) și a dependenței geografice (Uniunea Europeană absoarbe nu mai puțin de 83% din totalul exporturilor auto autohtone, Germania și Franța fiind principalele destinații de livrare).

O prăbușire a acestui sector ar însemna un dezastru bugetar. Anual, industria auto aduce direct la bugetul general consolidat taxe și contribuții în valoare de 2,2 miliarde de euro. Raportul INFINEXA Insights calculează că pierderea sau delocalizarea unui singur model autohton de mare volum ar reduce veniturile fiscale ale statului cu până la 530 de milioane de euro pe an până în 2030 și ar tăia instantaneu între 2 și 3 miliarde de euro din valoarea anuală a exporturilor.
Închidem această analiză într-o notă deloc optimistă. Industria auto din România nu se mai confruntă cu o simplă problemă ciclică de piață, ci cu o reconfigurare structurală globală. Dacă la nivel european marii constructori își salvează profitabilitatea prin închiderea uzinelor mamut din Vest și optimizarea rețelelor periferice, România riscă să devină o victimă colaterală din cauza pierderii competitivității pe costuri. Fără strategii guvernamentale clare de sprijin energetic industrial, fără investiții masive în infrastructura logistică și fără stimulente pentru reconversia tehnologică a fabricilor spre componente destinate noii ere a mobilității, declinul vizibil în cifrele din 2026 riscă să devină ireversibil.
